Hướng dẫn hạch toán tiền thưởng phải trả cho người lao động theo Thông tư 99/2025/TT-BTC, gồm trường hợp tính vào chi phí, chi từ Quỹ khen thưởng và khi thực trả tiền thưởng.
1. Tiền thưởng trả cho người lao động hạch toán vào tài khoản nào?
Từ ngày 01/01/2026, doanh nghiệp thực hiện chế độ kế toán theo Thông tư 99/2025/TT-BTC.
Theo hướng dẫn tại Tài khoản 334 - Phải trả người lao động, tiền thưởng phải trả cho người lao động được ghi nhận vào TK 334. Tài khoản này dùng để phản ánh các khoản tiền lương, tiền công, tiền thưởng và các khoản khác phải trả cho người lao động.
Tùy nguồn hình thành tiền thưởng, doanh nghiệp có thể hạch toán như sau:
Nếu tiền thưởng được tính vào chi phí sản xuất, kinh doanh:
Nợ TK 622, 623, 627, 641, 642, 241,...
Có TK 334 - Phải trả người lao động.Nếu tiền thưởng được trích từ Quỹ khen thưởng, phúc lợi:
Nợ TK 3531 - Quỹ khen thưởng
Có TK 334 - Phải trả người lao động.
2. Hạch toán tiền thưởng khi tính vào chi phí sản xuất, kinh doanh
Trường hợp doanh nghiệp không có Quỹ khen thưởng và khoản tiền thưởng được tính vào chi phí sản xuất, kinh doanh, kế toán ghi:
Nợ TK 622, 623, 627, 641, 642, 241,...
Có TK 334 - Phải trả người lao động.
Tài khoản Nợ được lựa chọn tùy theo bộ phận hoặc hoạt động phát sinh khoản thưởng.
Ví dụ:
Công ty quyết định thưởng cho người lao động số tiền 100 triệu đồng và khoản thưởng được tính vào chi phí sản xuất, kinh doanh.
Kế toán ghi:
Nợ TK 622, 623, 627, 641, 642,...: 100 triệu đồng
Có TK 334: 100 triệu đồng
3. Hạch toán tiền thưởng từ Quỹ khen thưởng
Nếu doanh nghiệp sử dụng Quỹ khen thưởng để thưởng cho người lao động thì ghi:
Nợ TK 3531 - Quỹ khen thưởng
Có TK 334 - Phải trả người lao động.
Như vậy, điểm khác biệt nằm ở tài khoản đối ứng bên Nợ:
Trường hợp | Nợ | Có |
|---|---|---|
Thưởng tính vào chi phí SXKD | TK 622, 623, 627, 641, 642, 241,... | TK 334 |
Thưởng từ Quỹ khen thưởng | TK 3531 | TK 334 |
Cả hai trường hợp đều ghi nhận khoản tiền thưởng phải trả cho người lao động vào TK 334.
4. Hạch toán khi chi trả tiền thưởng cho người lao động
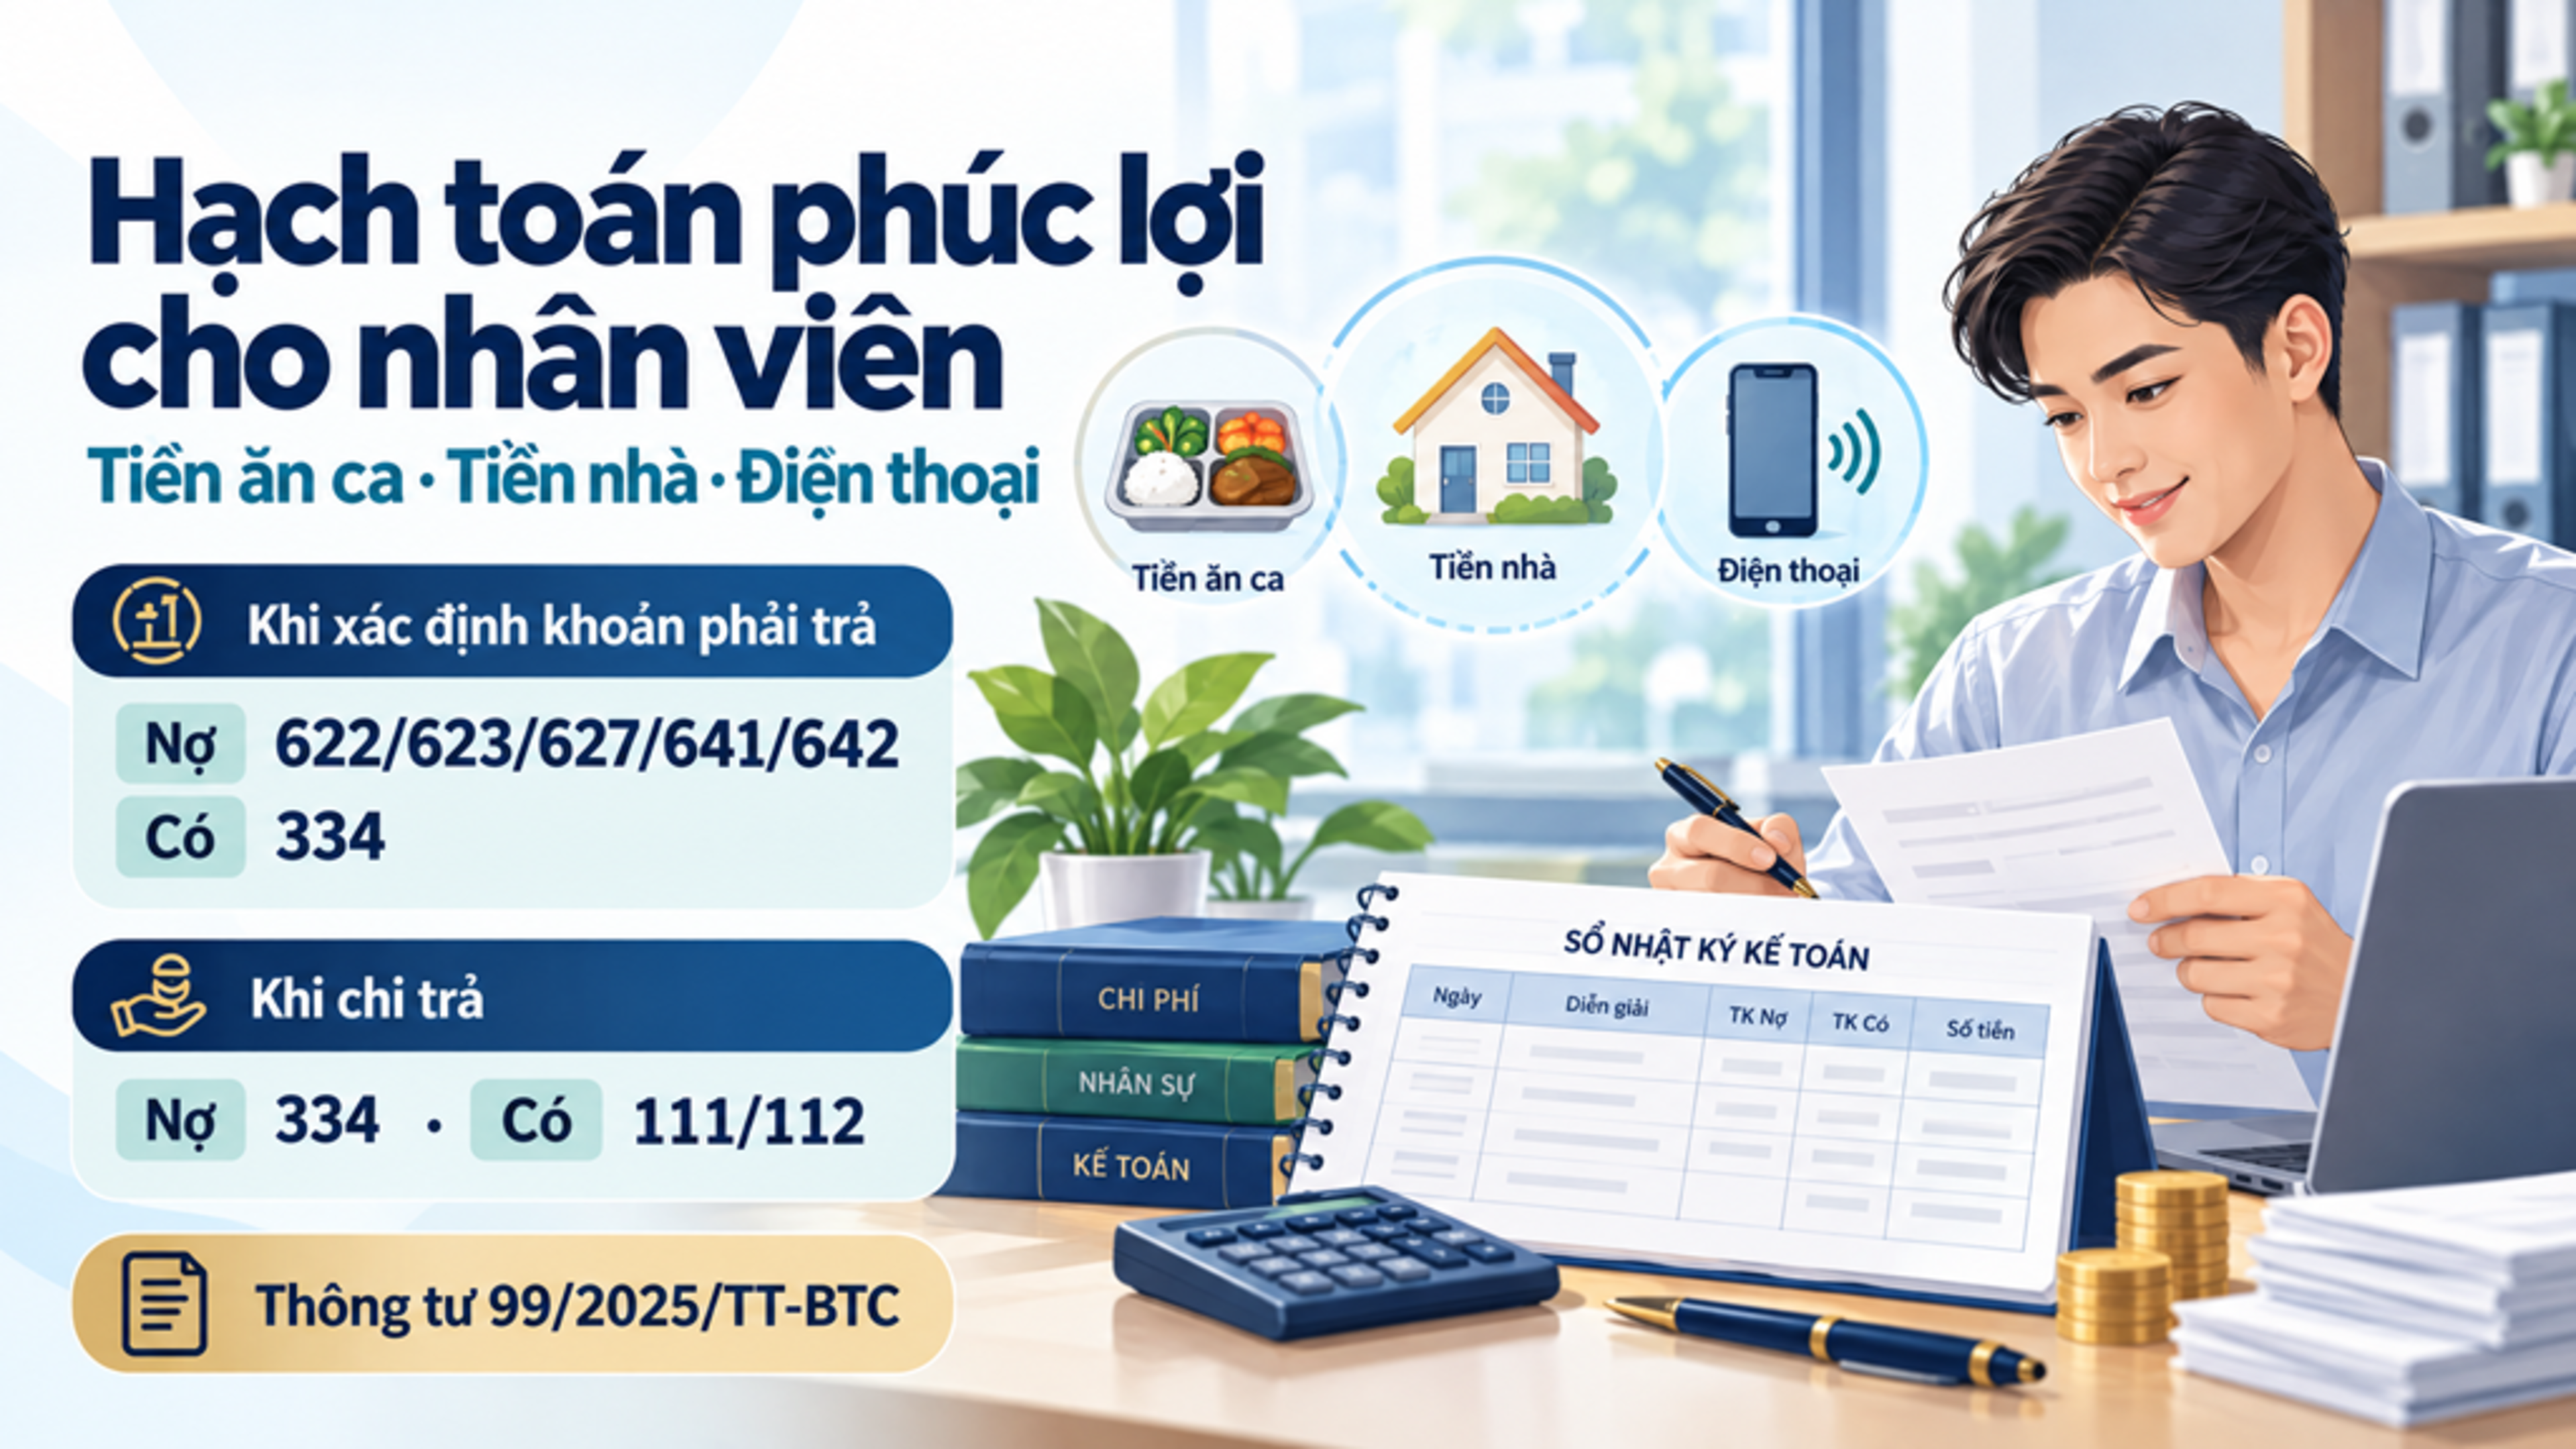
Khi doanh nghiệp thực tế xuất quỹ để thanh toán tiền thưởng, kế toán ghi:
Nợ TK 334 - Phải trả người lao động
Có TK 111 - Tiền mặt
hoặc
Có TK 112 - Tiền gửi ngân hàng.
Ví dụ, doanh nghiệp chuyển khoản 100 triệu đồng tiền thưởng cho người lao động:
Nợ TK 334: 100 triệu đồng
Có TK 112: 100 triệu đồng.
5. Tài khoản 334 phản ánh những khoản nào?
Theo Thông tư 99/2025/TT-BTC, TK 334 - Phải trả người lao động phản ánh các khoản phải trả và tình hình thanh toán cho người lao động về:
Tiền lương;
Tiền công;
Tiền thưởng;
Bảo hiểm xã hội trả theo lương;
Các khoản phải trả khác thuộc về thu nhập của người lao động.
Tài khoản 334 có thể có số dư bên Có hoặc bên Nợ.
Số dư bên Có phản ánh các khoản còn phải trả cho người lao động tại thời điểm cuối kỳ.
Số dư bên Nợ, nếu có, phản ánh số tiền doanh nghiệp đã trả lớn hơn số phải trả cho người lao động.
6. Lưu ý khi hạch toán tiền thưởng năm 2026
Từ năm 2026, doanh nghiệp cần thực hiện theo hệ thống tài khoản tại Thông tư 99/2025/TT-BTC. Thông tư này có hiệu lực từ ngày 01/01/2026 và áp dụng cho năm tài chính bắt đầu từ hoặc sau ngày 01/01/2026.
Doanh nghiệp nên xác định rõ:
Khoản thưởng được tính vào chi phí sản xuất, kinh doanh hay sử dụng Quỹ khen thưởng;
Số tiền thưởng phải trả cho từng người lao động;
Chứng từ làm căn cứ chi thưởng;
Thời điểm ghi nhận khoản thưởng phải trả;
Chứng từ khi thực tế thanh toán tiền thưởng.
Tóm tắt cách hạch toán
Khi xác định tiền thưởng phải trả:
Trường hợp 1 - Tính vào chi phí:
Nợ TK 622, 623, 627, 641, 642, 241,...
Có TK 334
Trường hợp 2 - Chi từ Quỹ khen thưởng:
Nợ TK 3531
Có TK 334
Khi thanh toán tiền thưởng:
Nợ TK 334
Có TK 111, 112,...
Như vậy, tiền thưởng phải trả cho người lao động được phản ánh vào TK 334 - Phải trả người lao động; tài khoản Nợ đối ứng phụ thuộc vào việc doanh nghiệp tính khoản thưởng vào chi phí sản xuất, kinh doanh hay chi từ Quỹ khen thưởng.