Hướng dẫn hạch toán chi phí tiền ăn ca cho người lao động theo Thông tư 99/2025/TT-BTC, kèm bút toán kế toán và lưu ý về thuế TNCN, BHXH.
Hướng dẫn hạch toán tiền ăn ca theo Thông tư 99/2025/TT-BTC
Tiền ăn ca là khoản chi doanh nghiệp thường hỗ trợ cho người lao động trong quá trình làm việc. Để ghi nhận khoản chi này đúng quy định, kế toán cần xác định tài khoản sử dụng, thời điểm ghi nhận và chứng từ liên quan.
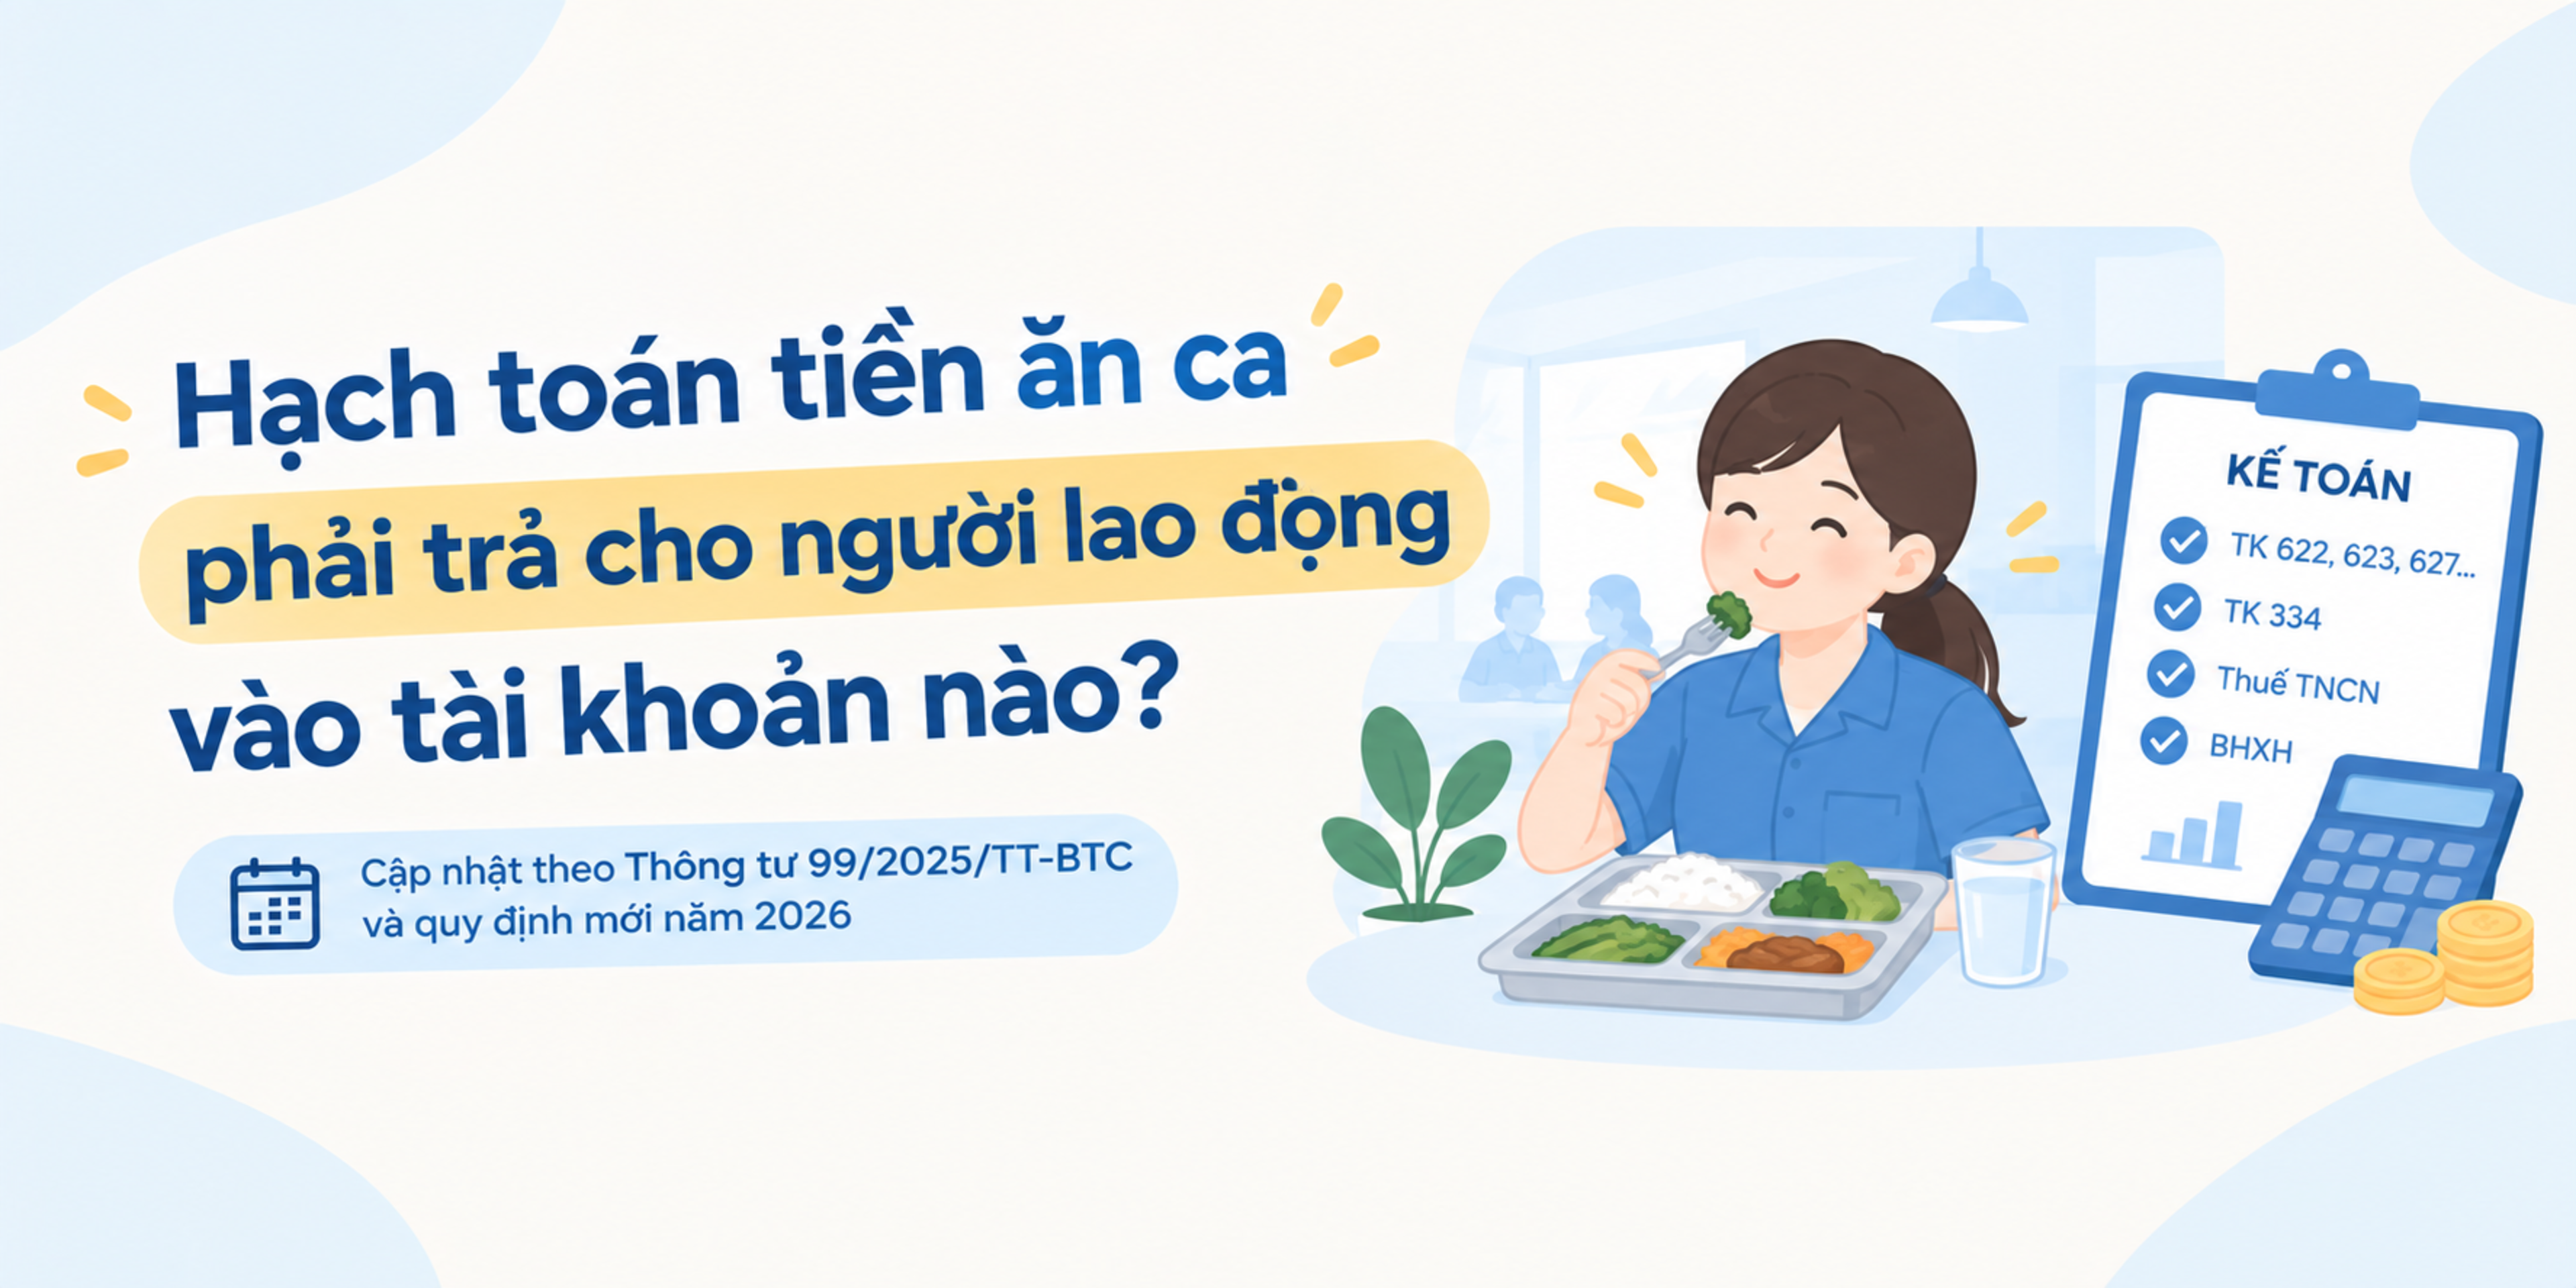
Theo Thông tư 99/2025/TT-BTC, khoản tiền ăn ca phải trả trực tiếp cho người lao động được hướng dẫn hạch toán thông qua Tài khoản 334 – Phải trả người lao động.
1. Hạch toán tiền ăn ca theo Thông tư 99 như thế nào?
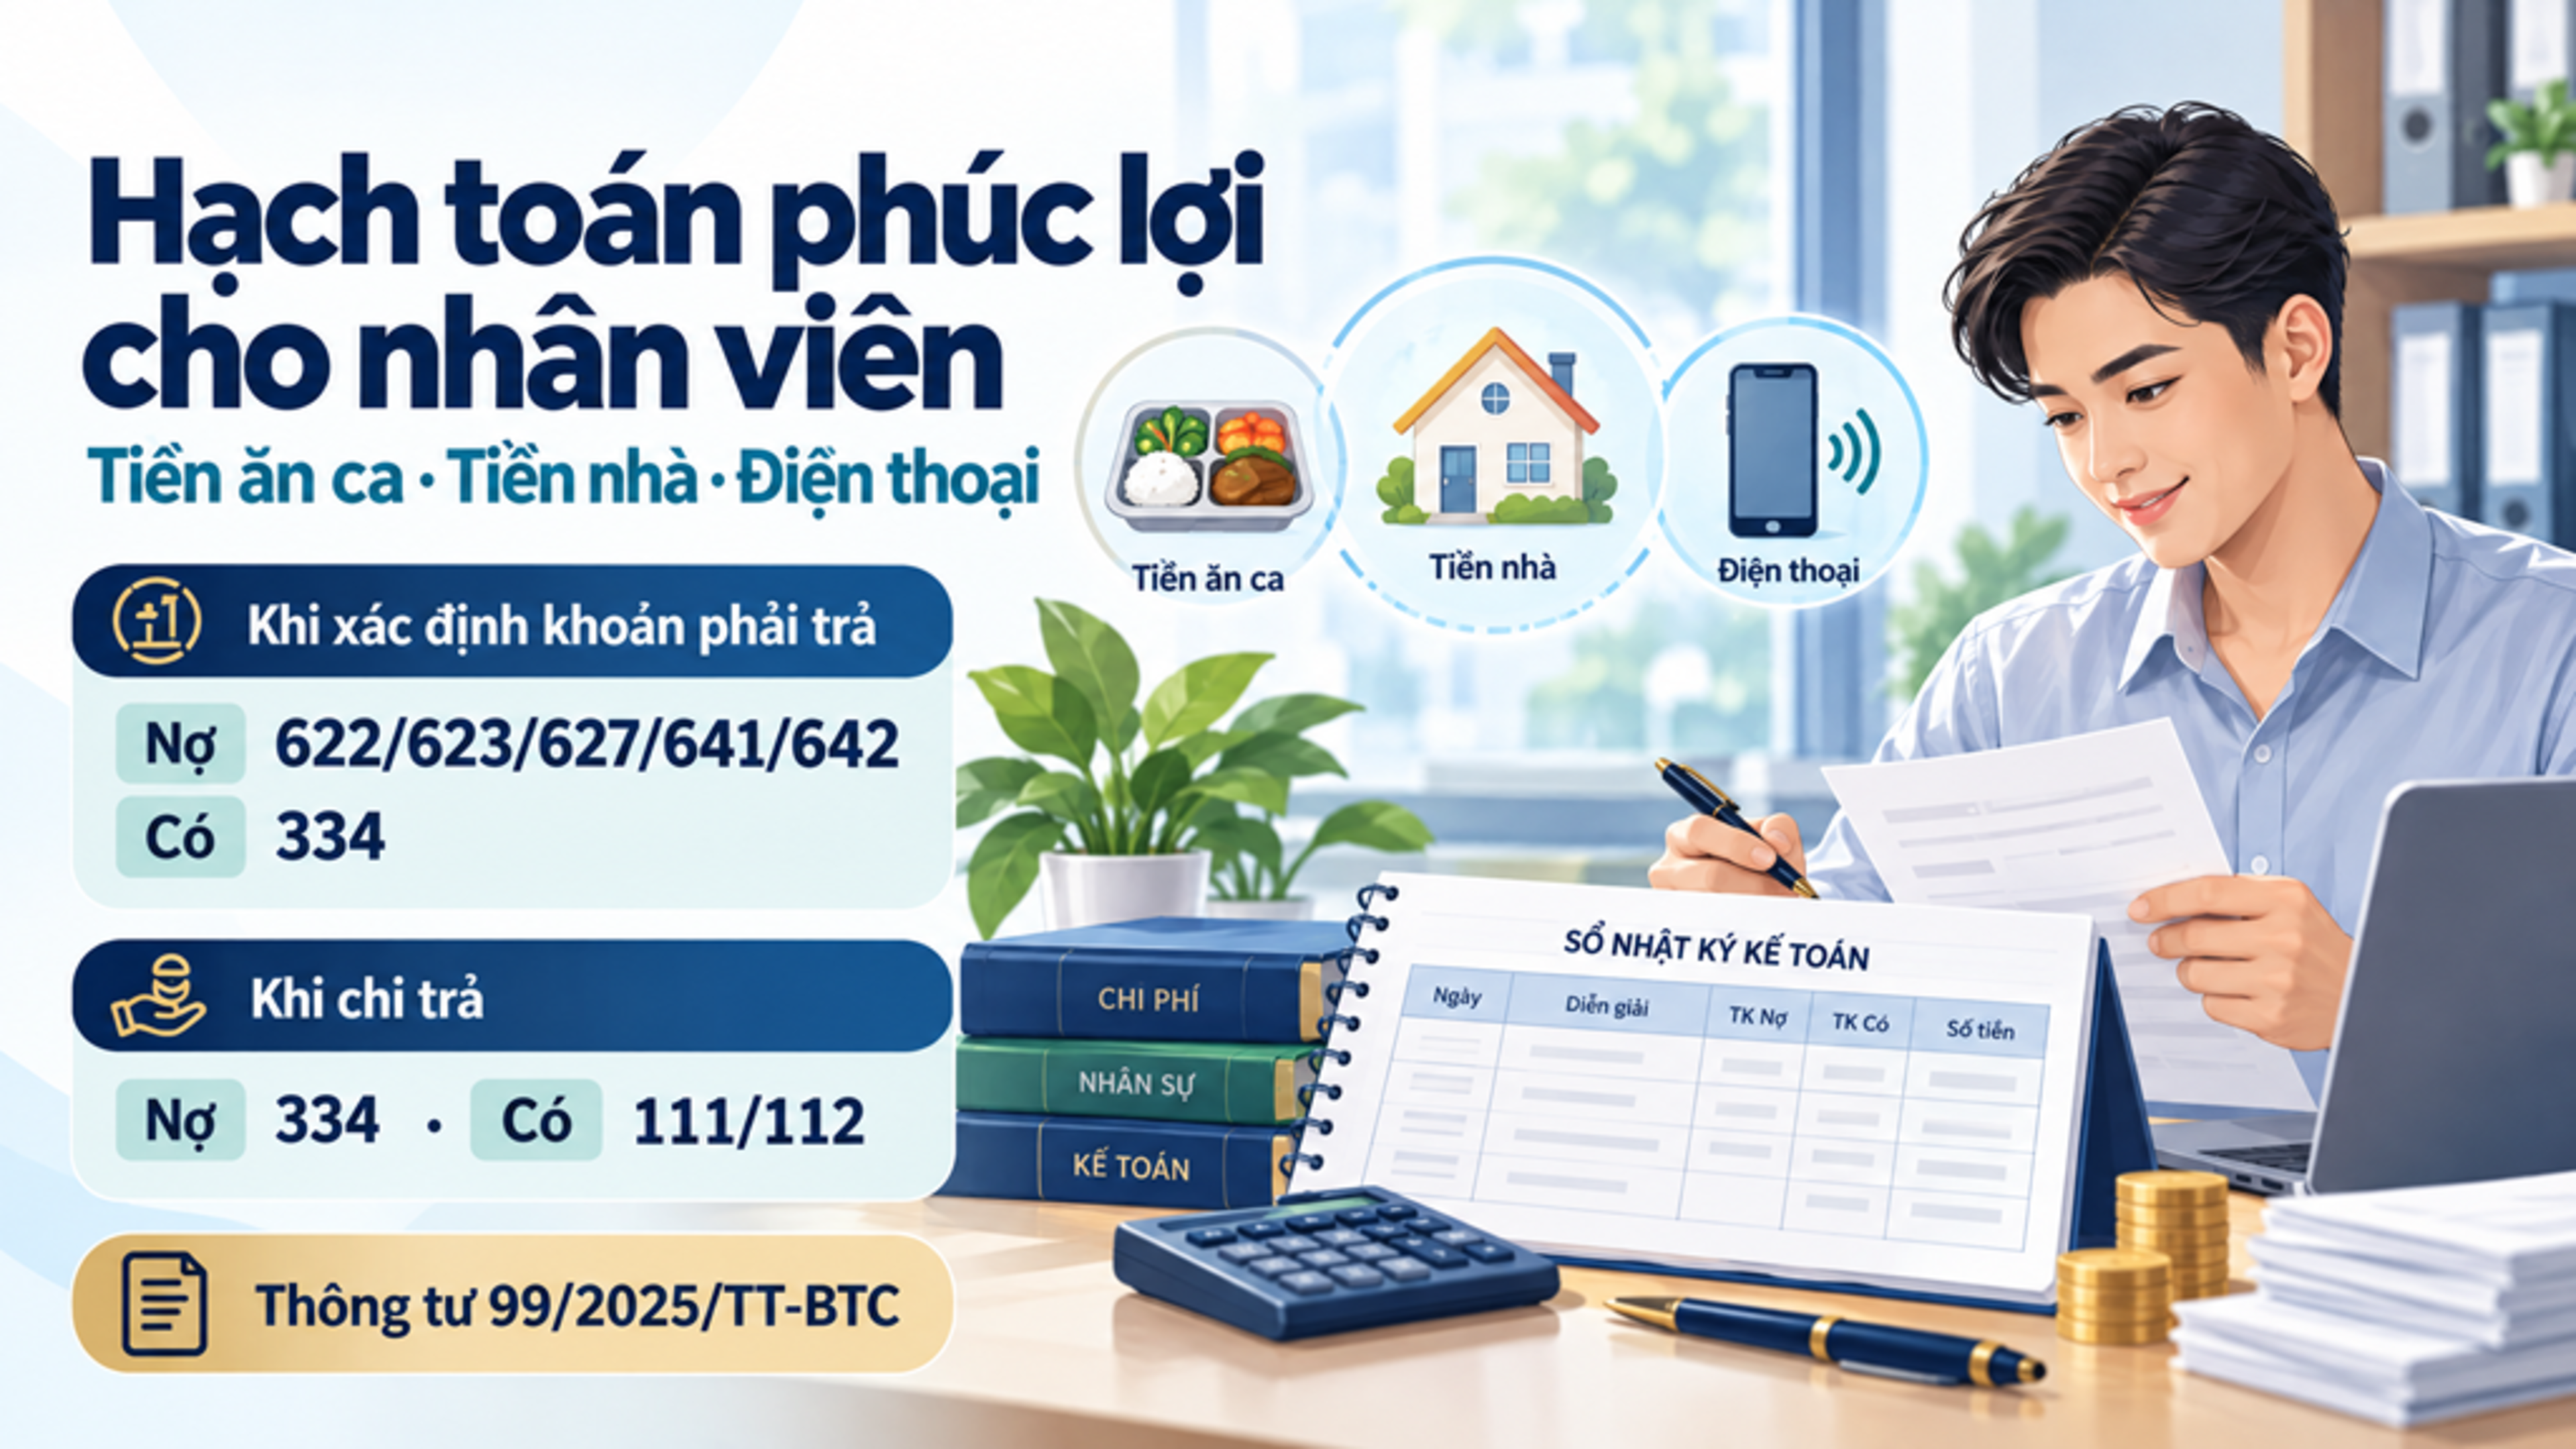
Căn cứ Phần B Phụ lục II Hệ thống tài khoản kế toán ban hành kèm theo Thông tư 99/2025/TT-BTC, khi doanh nghiệp xác định và thanh toán các khoản khác phải trả cho người lao động như tiền ăn ca, tiền nhà, tiền điện thoại, học phí, thẻ hội viên…, kế toán thực hiện các bút toán sau:
Khi xác định số tiền ăn ca phải trả cho người lao động
Kế toán ghi nhận khoản phải trả như sau:
Nợ TK 622, 623, 627, 641, 642
Có TK 334 – Phải trả người lao động
Tài khoản chi phí cụ thể được lựa chọn căn cứ vào bộ phận sử dụng lao động và bản chất khoản chi theo hệ thống tài khoản kế toán doanh nghiệp áp dụng.
Khi thanh toán tiền ăn ca cho người lao động
Khi thực tế chi trả, kế toán ghi:
Nợ TK 334 – Phải trả người lao động
Có TK 111, 112…
Trong đó, TK 111 phản ánh tiền mặt và TK 112 phản ánh tiền gửi ngân hàng.
Lưu ý: Bút toán trên áp dụng cho khoản tiền ăn ca được xác định là khoản phải trả trực tiếp cho người lao động. Nếu doanh nghiệp tự tổ chức bếp ăn hoặc thuê đơn vị cung cấp suất ăn, việc hạch toán cần căn cứ vào bản chất giao dịch và chứng từ phát sinh, không mặc nhiên áp dụng cùng bút toán trên.
2. Tiền ăn ca có tính thuế thu nhập cá nhân không?
Theo điểm g khoản 2 Điều 8 Nghị định 253/2026/NĐ-CP được bài viết gốc viện dẫn, việc xác định thu nhập chịu thuế TNCN đối với tiền ăn giữa ca, ăn trưa được thực hiện theo hình thức doanh nghiệp hỗ trợ.
Cụ thể:
Doanh nghiệp trực tiếp tổ chức nấu ăn, mua suất ăn hoặc cấp phiếu ăn: Khoản hỗ trợ theo các hình thức này không tính vào thu nhập chịu thuế TNCN theo quy định.
Doanh nghiệp chi tiền trực tiếp cho người lao động: Phần tiền ăn ca, ăn trưa không vượt quá 1,2 triệu đồng/người/tháng không tính vào thu nhập chịu thuế TNCN theo quy định được viện dẫn.
Khoản chi bằng tiền vượt quá 1,2 triệu đồng/người/tháng: Phần vượt mức được tính vào thu nhập chịu thuế TNCN.
Doanh nghiệp cần phân biệt cách hạch toán chi phí kế toán với việc xác định thu nhập chịu thuế TNCN. Hai nội dung này có mục đích và căn cứ áp dụng khác nhau.
3. Tiền ăn ca có phải đóng BHXH bắt buộc không?
Theo Điều 31 Luật Bảo hiểm xã hội 2024, tiền lương làm căn cứ đóng BHXH bắt buộc đối với người lao động hưởng lương do người sử dụng lao động quyết định bao gồm mức lương theo công việc hoặc chức danh, phụ cấp lương và các khoản bổ sung khác được thỏa thuận trả thường xuyên, ổn định trong mỗi kỳ trả lương.
Đối với tiền ăn ca và các khoản phúc lợi khác, cần xem xét bản chất khoản chi, cách thể hiện trong hợp đồng lao động và quy định pháp luật liên quan. Không nên chỉ dựa vào tên gọi khoản chi để kết luận khoản tiền đó có phải tính đóng BHXH hay không.
Doanh nghiệp nên đối chiếu quy định hiện hành và hướng dẫn của cơ quan có thẩm quyền trước khi xác định căn cứ đóng BHXH cho từng khoản hỗ trợ người lao động.
4. Kế toán cần lưu ý gì khi hạch toán tiền ăn ca?
Để ghi nhận chi phí tiền ăn ca phù hợp, doanh nghiệp nên lưu ý:
Xác định rõ khoản chi là tiền trả trực tiếp cho người lao động hay chi phí tổ chức bữa ăn.
Hạch toán đúng tài khoản chi phí theo bộ phận và bản chất nghiệp vụ.
Lưu trữ đầy đủ chứng từ chi tiền, bảng thanh toán hoặc hồ sơ liên quan đến việc cung cấp suất ăn.
Đối chiếu khoản chi với hợp đồng lao động, thỏa ước lao động tập thể hoặc quy chế của doanh nghiệp khi có liên quan.
Xem xét riêng nghĩa vụ thuế TNCN và BHXH theo quy định áp dụng cho từng khoản chi.
5. Kết luận
Theo Thông tư 99/2025/TT-BTC, đối với khoản tiền ăn ca phải trả trực tiếp cho người lao động, doanh nghiệp ghi nhận chi phí và khoản phải trả bằng cách Nợ TK 622, 623, 627, 641, 642/Có TK 334. Khi thanh toán, ghi Nợ TK 334/Có TK 111, 112.
Bên cạnh việc hạch toán, kế toán cần kiểm tra riêng cách tính thuế TNCN và căn cứ đóng BHXH để bảo đảm khoản chi được xử lý phù hợp với quy định hiện hành.
Lưu ý: Nội dung mang tính chất tham khảo. Khi thực hiện, doanh nghiệp cần đối chiếu văn bản pháp luật còn hiệu lực và hệ thống tài khoản kế toán đang áp dụng.