Doanh nghiệp xây dựng nhận tiền tạm ứng trước khi hoàn thành công trình có phải xuất hóa đơn ngay không? Tìm hiểu thời điểm lập hóa đơn, cách xử lý hóa đơn sai thời điểm và mức phạt theo quy định hiện hành.
1. Nhận tiền trước khi hoàn thành hợp đồng xây dựng có phải lập hóa đơn không?
Đối với hoạt động xây dựng, lắp đặt, doanh nghiệp không phải lập hóa đơn ngay tại thời điểm nhận tiền trước nếu công trình, hạng mục công trình hoặc khối lượng xây dựng, lắp đặt chưa được nghiệm thu, bàn giao.
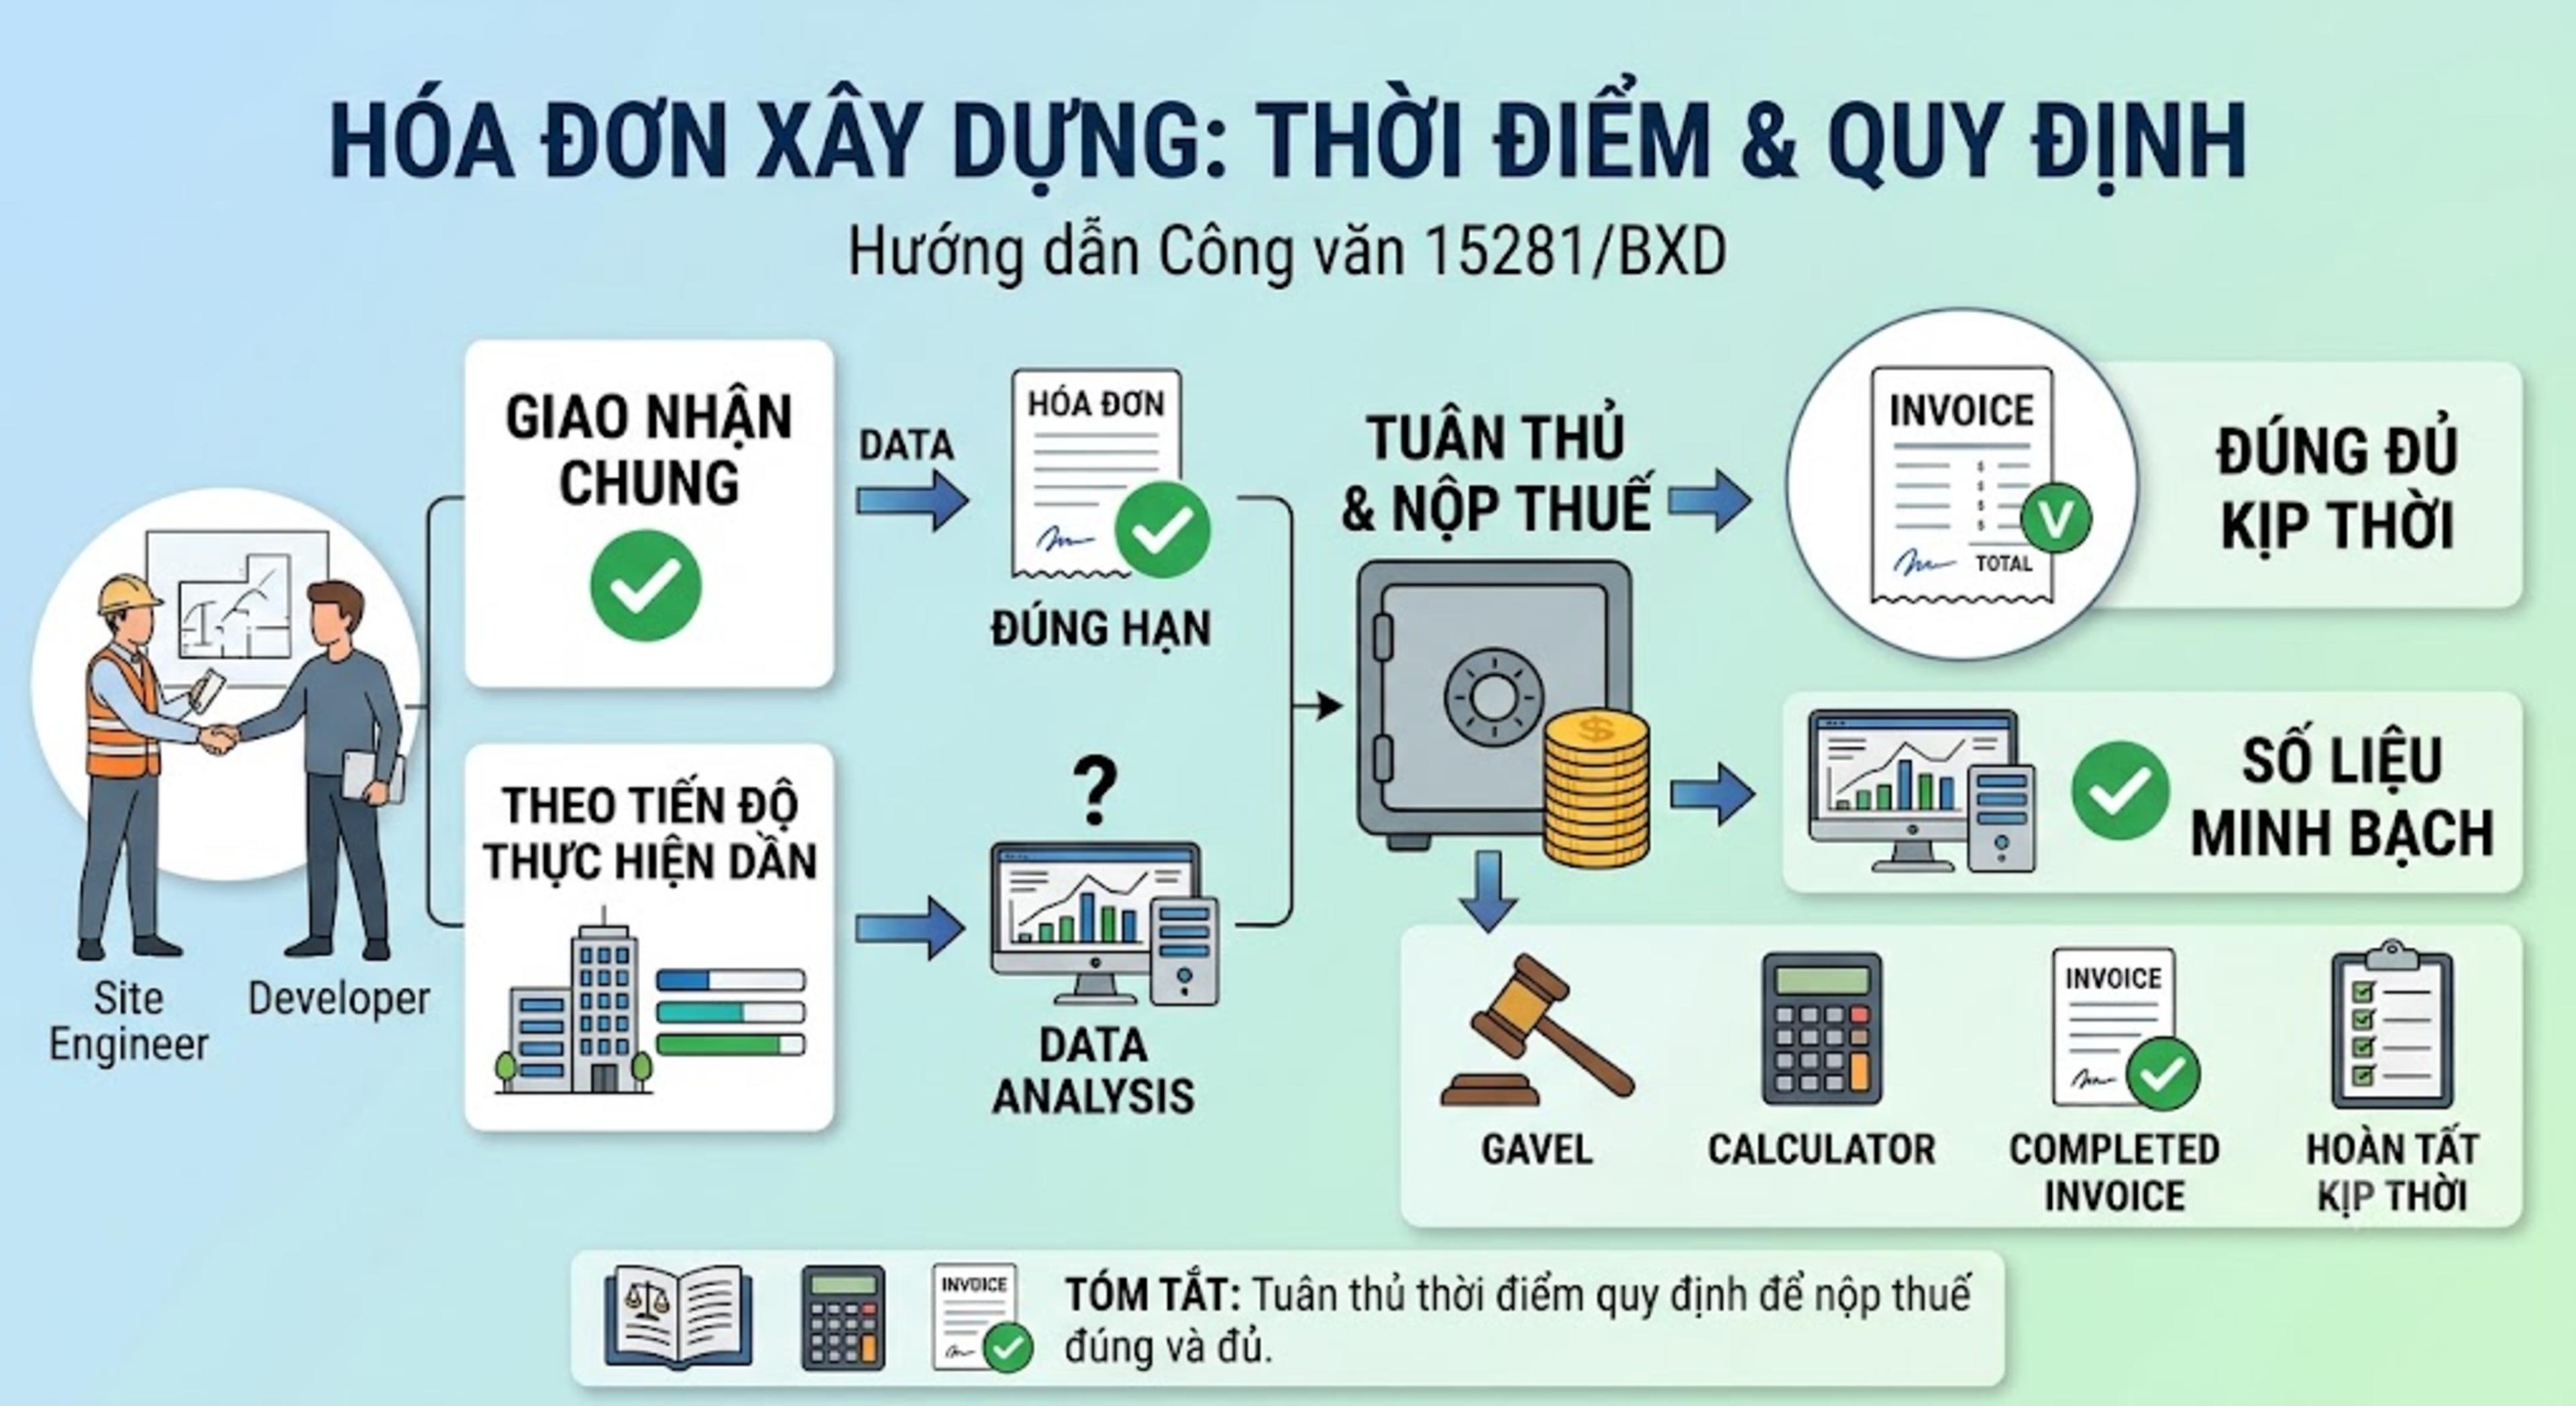
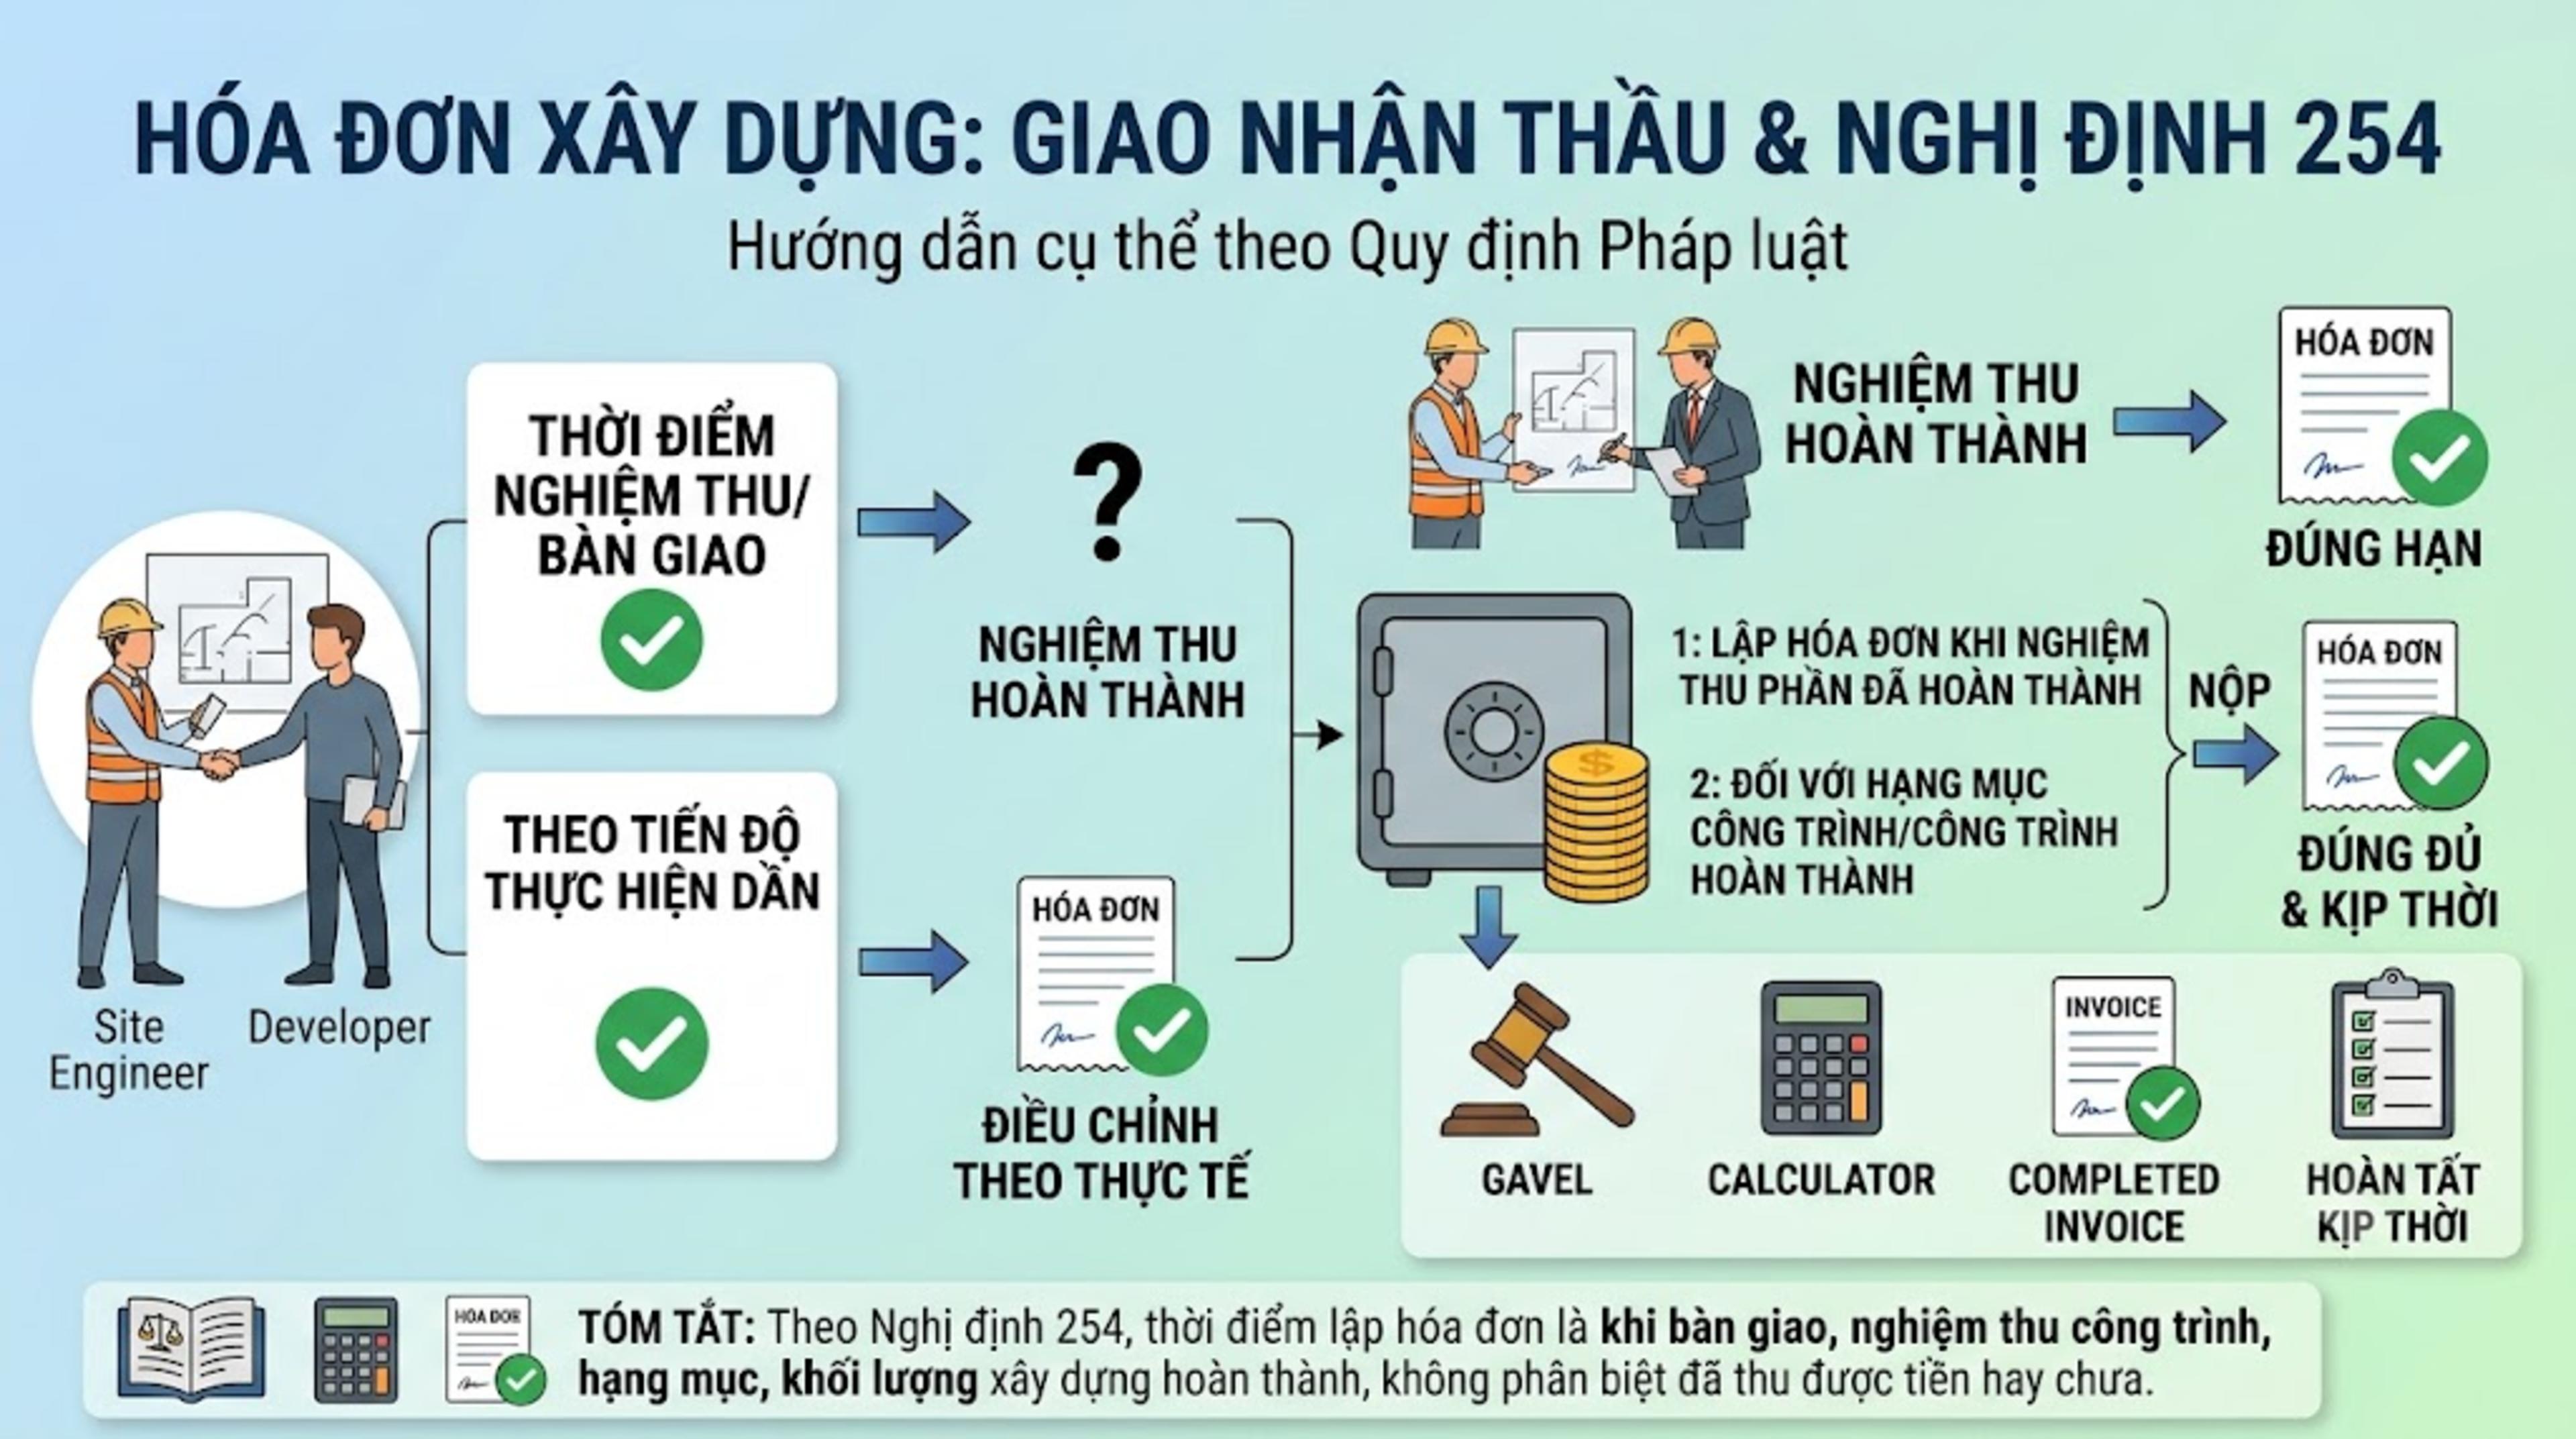
Theo điểm c khoản 4 Điều 9 Nghị định 254/2026/NĐ-CP, thời điểm lập hóa đơn đối với hoạt động xây dựng, lắp đặt là thời điểm nghiệm thu, bàn giao công trình, hạng mục công trình hoặc khối lượng xây dựng, lắp đặt hoàn thành, không phân biệt đã thu được tiền hay chưa.
Như vậy, nếu bên thi công nhận tiền tạm ứng theo hợp đồng nhưng công trình hoặc khối lượng công việc chưa được nghiệm thu, bàn giao thì chưa đến thời điểm lập hóa đơn theo quy định riêng đối với hoạt động xây dựng, lắp đặt.
Khi công trình, hạng mục công trình hoặc khối lượng hoàn thành được nghiệm thu, bàn giao, bên thi công phải lập hóa đơn theo quy định, kể cả trường hợp đã nhận tiền trước đó. <Cite refs={["turn424376view0"]}/>
2. Thời điểm lập hóa đơn đối với hoạt động xây dựng được quy định thế nào?
Theo Điều 9 Nghị định 254/2026/NĐ-CP, thời điểm lập hóa đơn được xác định tùy theo loại hàng hóa, dịch vụ và nghiệp vụ phát sinh.
Đối với hoạt động xây dựng, lắp đặt, doanh nghiệp cần lưu ý:
Căn cứ lập hóa đơn: Việc nghiệm thu, bàn giao công trình, hạng mục công trình hoặc khối lượng xây dựng, lắp đặt hoàn thành.
Không phụ thuộc việc thu tiền: Đã nhận tiền hay chưa nhận tiền không làm thay đổi thời điểm lập hóa đơn đối với khối lượng xây dựng, lắp đặt thuộc trường hợp này.
Cần theo dõi khối lượng hoàn thành: Doanh nghiệp nên đối chiếu hồ sơ nghiệm thu, biên bản bàn giao và giá trị công việc hoàn thành để lập hóa đơn đúng thời điểm.
Ví dụ: Công ty A ký hợp đồng thi công với Công ty B. Trong tháng 10, Công ty A nhận khoản tạm ứng theo hợp đồng, nhưng công trình chưa hoàn thành và chưa có khối lượng được nghiệm thu, bàn giao. Đối với hoạt động xây dựng, lắp đặt này, Công ty A không phải lập hóa đơn chỉ vì đã nhận khoản tiền tạm ứng.
Khi khối lượng xây dựng hoàn thành được nghiệm thu, bàn giao, Công ty A lập hóa đơn theo thời điểm quy định, không phụ thuộc việc Công ty A đã nhận đủ tiền hay chưa.
3. Có phải mọi khoản tiền nhận trước khi cung cấp dịch vụ đều chưa cần lập hóa đơn?
Không. Doanh nghiệp cần phân biệt hoạt động xây dựng, lắp đặt với việc cung cấp dịch vụ thông thường.
Theo khoản 2 Điều 9 Nghị định 254/2026/NĐ-CP, thời điểm lập hóa đơn đối với dịch vụ thông thường là thời điểm hoàn thành việc cung cấp dịch vụ, không phân biệt đã thu tiền hay chưa. Trường hợp người cung cấp dịch vụ thu tiền trước hoặc trong khi cung cấp dịch vụ, thời điểm lập hóa đơn là thời điểm thu tiền, trừ trường hợp thu tiền đặt cọc theo quy định của Bộ luật Dân sự để bảo đảm thực hiện hợp đồng cung cấp dịch vụ.
Trong khi đó, hoạt động xây dựng, lắp đặt có quy định riêng tại điểm c khoản 4 Điều 9 về thời điểm nghiệm thu, bàn giao công trình hoặc khối lượng hoàn thành.
Vì vậy, kế toán cần xác định đúng bản chất giao dịch trước khi quyết định thời điểm lập hóa đơn. Không nên áp dụng máy móc quy định về tiền thu trước đối với dịch vụ thông thường cho mọi khoản tiền tạm ứng trong hợp đồng xây dựng.
4. Hóa đơn chỉ sai thời điểm lập có phải điều chỉnh hoặc thay thế không?
Trường hợp hóa đơn đã lập nhưng chỉ sai thời điểm, còn các nội dung khác như tên người mua, mã số thuế, hàng hóa, giá trị, thuế suất và tiền thuế đều chính xác, doanh nghiệp cần phân biệt việc xử lý sai sót trên hóa đơn với việc xử lý hành vi lập hóa đơn không đúng thời điểm.
Theo nội dung được dẫn tại Điều 10 Thông tư 91/2026/TT-BTC, việc điều chỉnh hoặc thay thế hóa đơn được thực hiện theo quy định về xử lý hóa đơn điện tử đã lập có sai sót. Quy định này không có nghĩa là doanh nghiệp phải lập hóa đơn điều chỉnh hoặc thay thế chỉ để sửa ngày lập hóa đơn.
Do đó, nếu hóa đơn chỉ sai thời điểm lập nhưng các nội dung khác đều đúng, doanh nghiệp không phải lập hóa đơn điều chỉnh hoặc thay thế chỉ vì lỗi thời điểm. Tuy nhiên, việc lập hóa đơn sai thời điểm vẫn có thể bị xử phạt vi phạm hành chính. Nếu hóa đơn đồng thời sai các nội dung khác, doanh nghiệp cần xem xét quy định xử lý hóa đơn có sai sót để thực hiện phù hợp. <Cite refs={["turn424376view0"]}/>
5. Mức phạt khi lập hóa đơn sai thời điểm
Theo Điều 24 Nghị định 125/2020/NĐ-CP, được sửa đổi, bổ sung bởi Nghị định 310/2025/NĐ-CP, mức phạt đối với hành vi lập hóa đơn không đúng thời điểm phụ thuộc vào tính chất hành vi và số lượng hóa đơn vi phạm.
Đối với hành vi lập hóa đơn không đúng thời điểm khi bán hàng hóa, cung cấp dịch vụ, mức phạt áp dụng với tổ chức được quy định theo số lượng hóa đơn vi phạm như sau:
Số lượng hóa đơn vi phạm | Mức phạt đối với tổ chức |
|---|---|
01 hóa đơn | 500.000 – 1.500.000 đồng |
Từ 02 đến dưới 10 hóa đơn | 2.000.000 – 5.000.000 đồng |
Từ 10 đến dưới 20 hóa đơn | 5.000.000 – 15.000.000 đồng |
Từ 20 đến dưới 50 hóa đơn | 15.000.000 – 30.000.000 đồng |
Từ 50 đến dưới 100 hóa đơn | 30.000.000 – 50.000.000 đồng |
Từ 100 hóa đơn trở lên | 50.000.000 – 70.000.000 đồng |
Lưu ý: Bảng trên áp dụng cho hành vi lập hóa đơn sai thời điểm khi bán hàng hóa, cung cấp dịch vụ. Một số trường hợp lập hóa đơn sai thời điểm đối với hàng hóa, dịch vụ dùng để khuyến mại, quảng cáo, làm hàng mẫu, cho, biếu, tặng hoặc các trường hợp được quy định riêng có khung xử phạt khác.
Theo Điều 7 Nghị định 125/2020/NĐ-CP, mức phạt tiền đối với cá nhân bằng một nửa mức phạt đối với tổ chức; hộ kinh doanh, hộ gia đình áp dụng mức phạt như cá nhân theo quy định. Khi xác định mức phạt cụ thể, doanh nghiệp cần đối chiếu hành vi thực tế và văn bản pháp luật đang có hiệu lực. <Cite refs={["turn424376view0"]}/>
6. Doanh nghiệp cần lưu ý gì khi nhận tiền tạm ứng theo hợp đồng xây dựng?
Để hạn chế rủi ro về hóa đơn, kế toán và bộ phận phụ trách hợp đồng nên:
Kiểm tra bản chất hợp đồng để xác định đúng là hoạt động xây dựng, lắp đặt hay cung cấp dịch vụ khác.
Theo dõi khoản tiền tạm ứng riêng với giá trị khối lượng công việc đã hoàn thành.
Lưu giữ hợp đồng, chứng từ thu tiền, hồ sơ nghiệm thu và biên bản bàn giao theo từng giai đoạn.
Đối chiếu thời điểm nghiệm thu, bàn giao với thời điểm lập hóa đơn để tránh lập sớm hoặc lập chậm.
Nếu đã lập hóa đơn sai thời điểm, rà soát các nội dung còn lại để xác định có cần xử lý sai sót hóa đơn hay không, đồng thời đánh giá rủi ro xử phạt.
7. Căn cứ pháp lý
Các văn bản được đề cập trong bài viết gồm:
Nghị định 254/2026/NĐ-CP, đặc biệt khoản 2 và điểm c khoản 4 Điều 9 về thời điểm lập hóa đơn.
Thông tư 91/2026/TT-BTC về xử lý hóa đơn điện tử đã lập có sai sót.
Nghị định 125/2020/NĐ-CP, được sửa đổi, bổ sung bởi Nghị định 310/2025/NĐ-CP, về xử phạt vi phạm hành chính về thuế và hóa đơn.
Doanh nghiệp nên đối chiếu văn bản gốc và các sửa đổi có hiệu lực tại thời điểm phát sinh giao dịch trước khi áp dụng vào hồ sơ thực tế.
Kết luận
Đối với hoạt động xây dựng, lắp đặt, doanh nghiệp lập hóa đơn tại thời điểm nghiệm thu, bàn giao công trình, hạng mục công trình hoặc khối lượng hoàn thành, không phụ thuộc đã thu tiền hay chưa. Vì vậy, việc nhận tiền trước khi công trình được nghiệm thu, bàn giao không tự động làm phát sinh nghĩa vụ lập hóa đơn ngay tại thời điểm thu tiền trong trường hợp này. Kế toán cần phân biệt hoạt động xây dựng, lắp đặt với dịch vụ thông thường để áp dụng đúng thời điểm lập hóa đơn và hạn chế rủi ro bị xử phạt.
Bài viết được eHKD tổng hợp từ nhiều nguồn và chỉ mang tính chất tham khảo.