So sánh cách xác định tỷ giá tính thuế xuất nhập khẩu và tỷ giá ghi trên hóa đơn theo Công văn 21591/CHQ-NVTHQ và Công văn 6810/CT-QLNT năm 2026.
So sánh hướng dẫn về tỷ giá theo Công văn 21591 và Công văn 6810 năm 2026
Trong tháng 9/2026, Cục Hải quan và Cục Thuế lần lượt ban hành Công văn 21591/CHQ-NVTHQ và Công văn 6810/CT-QLNT hướng dẫn về tỷ giá.
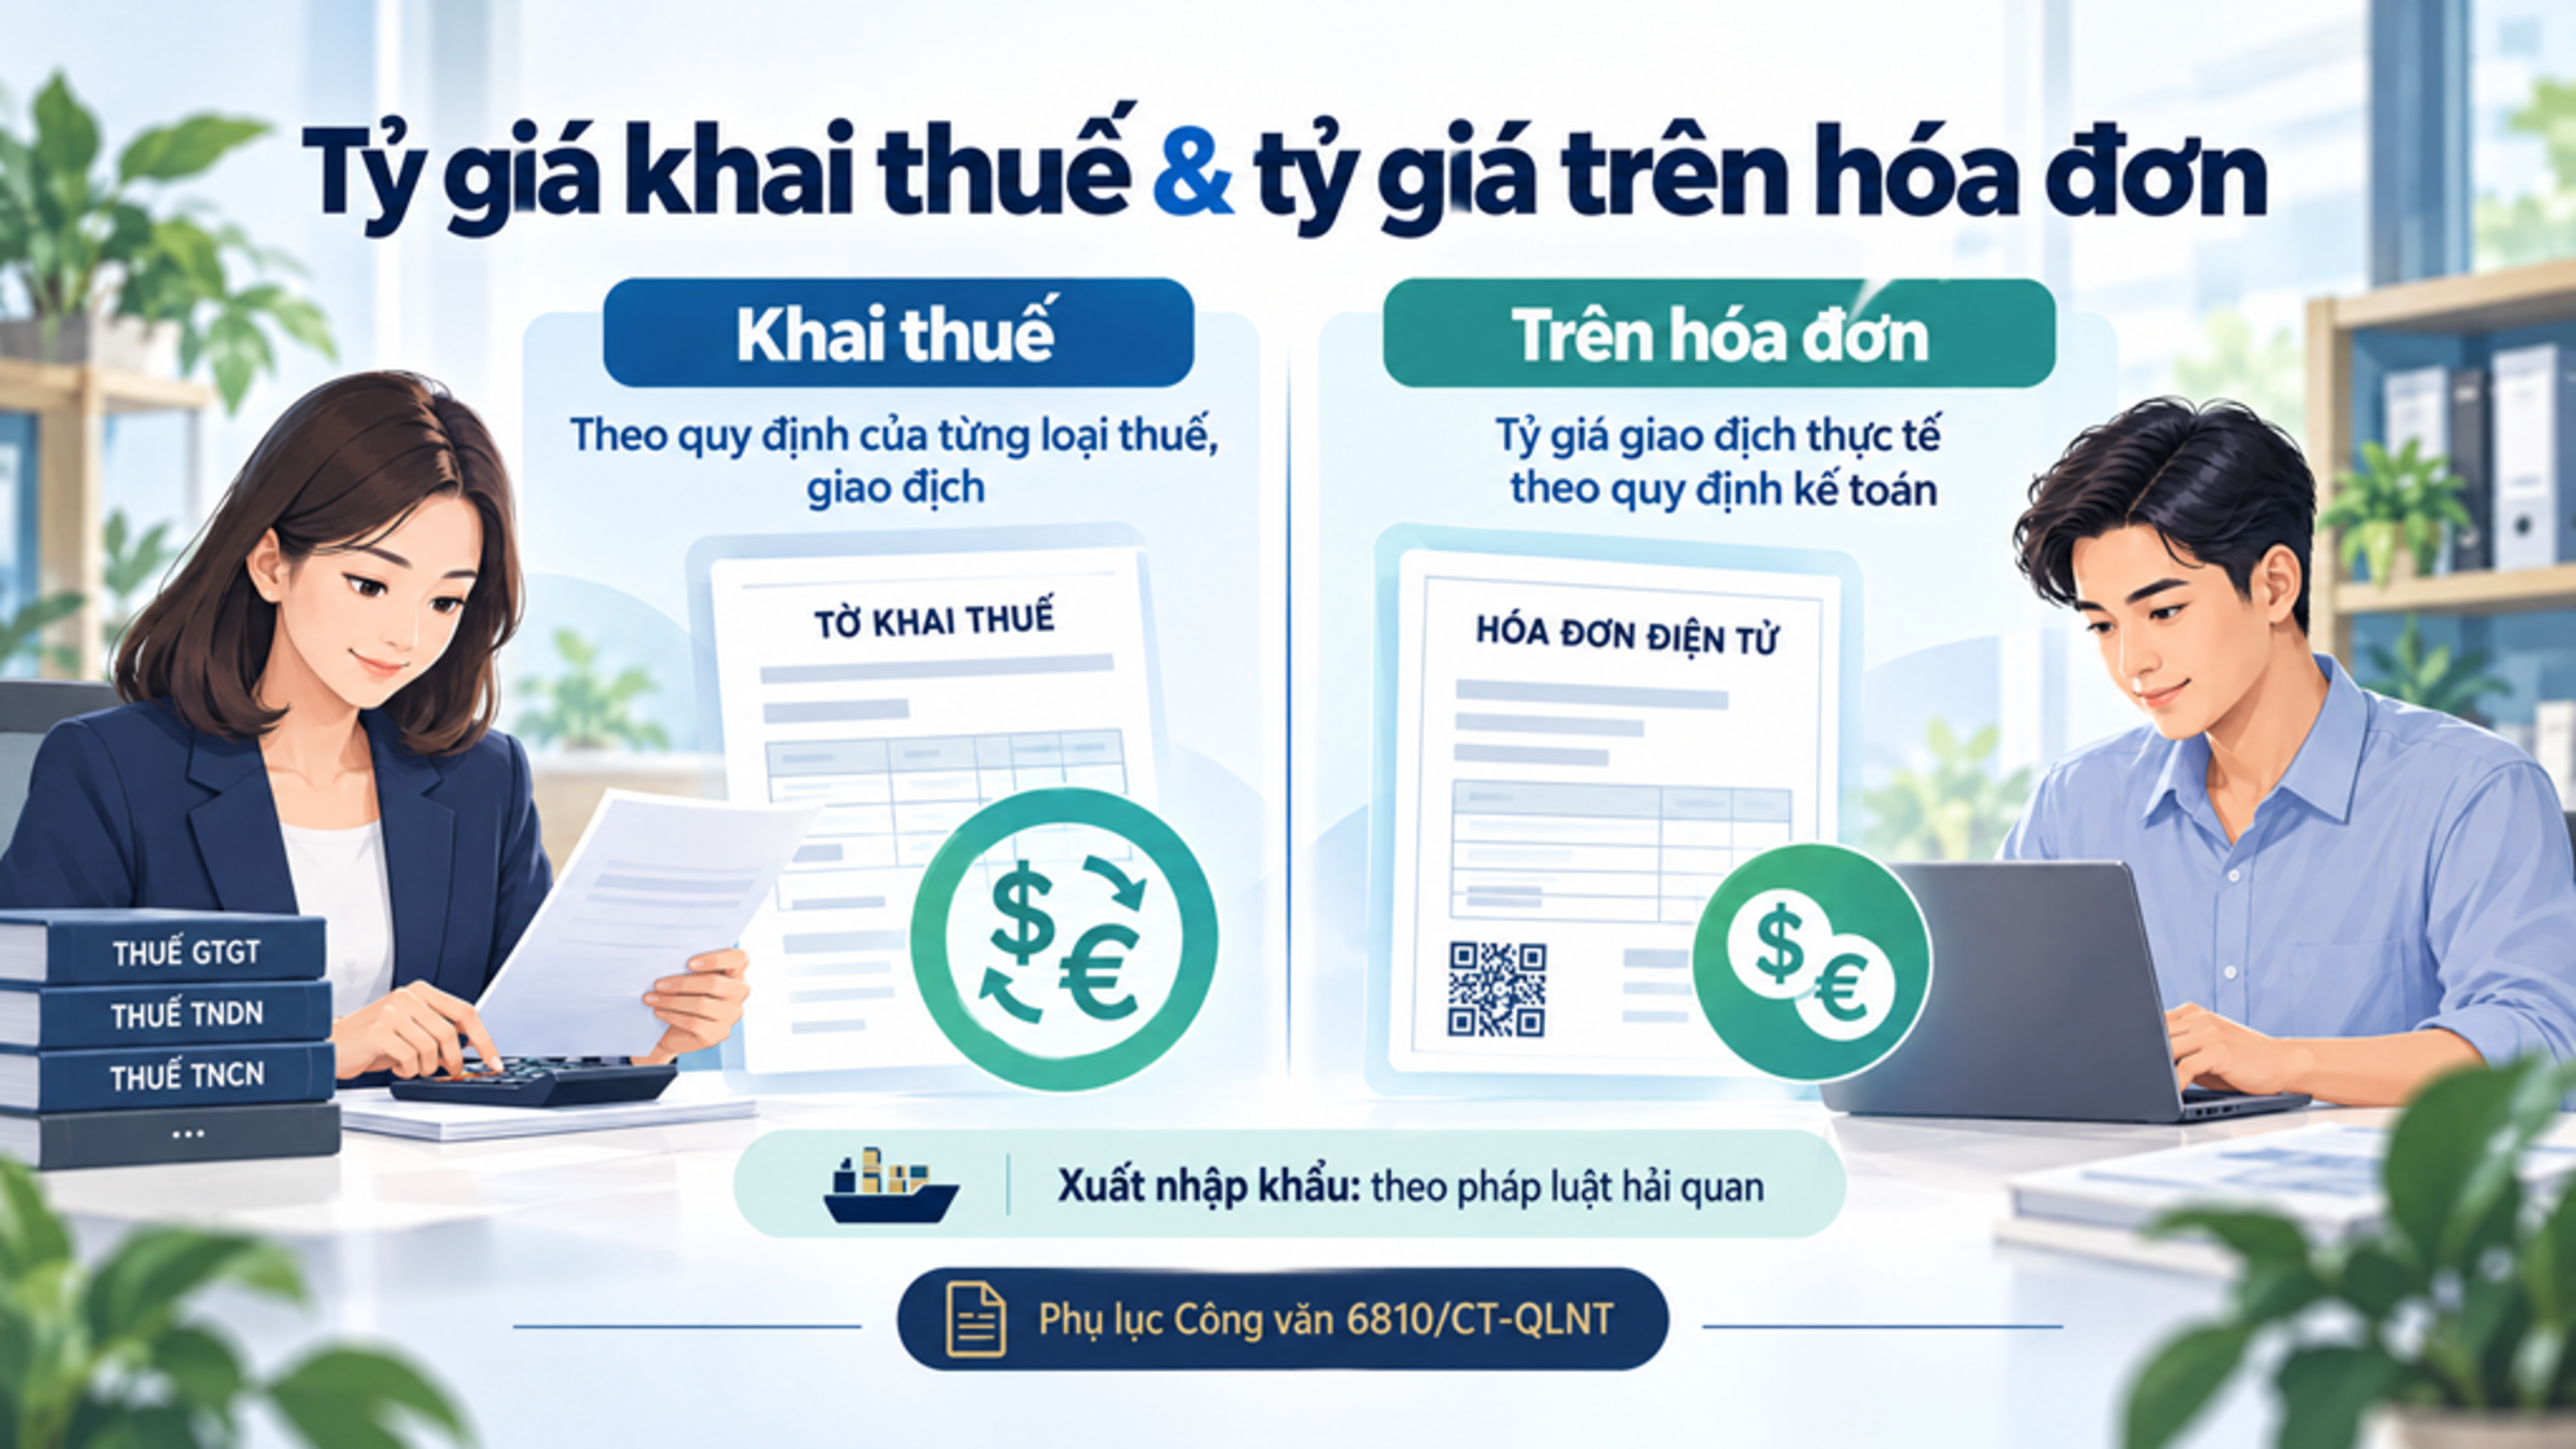
Hai công văn đều đề cập đến tỷ giá đối với giao dịch có ngoại tệ nhưng mục đích sử dụng tỷ giá khác nhau. Do đó, doanh nghiệp xuất nhập khẩu cần phân biệt tỷ giá tính thuế hải quan với tỷ giá sử dụng để ghi trên hóa đơn.
1. Bảng so sánh Công văn 21591 và Công văn 6810
Nội dung | Công văn 21591/CHQ-NVTHQ | Công văn 6810/CT-QLNT |
|---|---|---|
Cơ quan ban hành | Cục Hải quan | Cục Thuế |
Nội dung hướng dẫn | Tỷ giá xác định trị giá tính thuế xuất khẩu, nhập khẩu | Tỷ giá thể hiện trên hóa đơn |
Căn cứ xác định | Tỷ giá ngoại tệ mua vào theo hình thức chuyển khoản của Hội sở chính Vietcombank | Tỷ giá giao dịch thực tế theo pháp luật về kế toán |
Thời điểm xác định | Cuối ngày thứ Năm của tuần trước liền kề, áp dụng cho các tờ khai đăng ký trong tuần | Theo thời điểm giao dịch và nguyên tắc ghi nhận doanh thu |
Trường hợp thứ Năm là ngày nghỉ, lễ | Sử dụng tỷ giá cuối ngày làm việc liền trước | Xác định theo tỷ giá giao dịch thực tế |
Ngoại tệ Vietcombank không công bố | Sử dụng tỷ giá tính chéo do Ngân hàng Nhà nước công bố | Thực hiện theo quy định về tỷ giá giao dịch thực tế |
Mục đích | Xác định trị giá tính thuế hải quan | Ghi nhận giá trị giao dịch trên hóa đơn |
Như vậy, tỷ giá hải quan và tỷ giá hóa đơn có thể khác nhau do được xác định theo hai mục đích và nguyên tắc khác nhau.
2. Tỷ giá tính trị giá tính thuế xuất khẩu, nhập khẩu theo Công văn 21591
Theo Công văn 21591/CHQ-NVTHQ năm 2026, tỷ giá xác định trị giá tính thuế xuất khẩu, nhập khẩu được xác định dựa trên tỷ giá ngoại tệ mua vào theo hình thức chuyển khoản của Hội sở chính Vietcombank.
Tỷ giá được lấy tại thời điểm cuối ngày thứ Năm của tuần trước liền kề và áp dụng đối với các tờ khai đăng ký trong tuần.
Nếu thứ Năm là ngày lễ hoặc ngày nghỉ thì sử dụng tỷ giá vào cuối ngày làm việc liền trước.
Đối với ngoại tệ không được Vietcombank công bố tỷ giá, doanh nghiệp sử dụng tỷ giá tính chéo do Ngân hàng Nhà nước công bố theo quy định.
Một điểm đáng lưu ý là doanh nghiệp không phải điều chỉnh tờ khai chỉ để số tiền quy đổi sang VND khớp với số tiền trên hóa đơn, nếu tỷ giá bằng ngoại tệ và bản giao dịch phù hợp với hồ sơ thực tế.
3. Tỷ giá ghi trên hóa đơn theo Công văn 6810
Khác với tỷ giá hải quan, tỷ giá thể hiện trên hóa đơn được xác định theo tỷ giá giao dịch thực tế theo pháp luật về kế toán.
Theo Thông tư 99/2025/TT-BTC, doanh nghiệp có thể lựa chọn:
Tỷ giá mua bán chuyển khoản trung bình của ngân hàng thương mại nơi doanh nghiệp thường xuyên giao dịch;
Hoặc tỷ giá xấp xỉ.
Trường hợp sử dụng tỷ giá xấp xỉ thì tỷ giá này không được chênh lệch quá ±1% so với tỷ giá mua bán chuyển khoản trung bình của ngân hàng thương mại tại ngày giao dịch.
Đối với giao dịch có nhận tiền trước, phần doanh thu tương ứng với số tiền đã nhận trước được áp dụng tỷ giá tại thời điểm nhận tiền trước. Phần doanh thu chưa nhận tiền trước được áp dụng tỷ giá tại thời điểm ghi nhận doanh thu.
4. Tỷ giá trên hóa đơn có phải giống tỷ giá hải quan không?
Không bắt buộc phải giống nhau.
Lý do là tỷ giá hải quan được sử dụng để xác định trị giá tính thuế xuất khẩu, nhập khẩu, trong khi tỷ giá trên hóa đơn được xác định theo nguyên tắc kế toán và tỷ giá giao dịch thực tế.
Vì vậy, cùng một giao dịch xuất khẩu, doanh nghiệp có thể gặp trường hợp:
Tờ khai hải quan sử dụng một mức tỷ giá;
Hóa đơn sử dụng một mức tỷ giá khác;
Số tiền quy đổi ra VND trên tờ khai và hóa đơn không giống nhau.
Điều này không có nghĩa là doanh nghiệp lập hóa đơn hoặc khai hải quan sai, nếu mỗi bên đã áp dụng đúng tỷ giá theo quy định tương ứng.
5. Quy định về tỷ giá ghi sổ theo Thông tư 99/2025
Theo Thông tư 99/2025/TT-BTC, tỷ giá ghi sổ bao gồm tỷ giá ghi sổ thực tế đích danh và tỷ giá ghi sổ bình quân gia quyền.
Tỷ giá ghi sổ thực tế đích danh được xác định khi thu hồi khoản phải thu, các tài sản khác hoặc thanh toán khoản phải trả bằng ngoại tệ.
Tỷ giá ghi sổ bình quân gia quyền được xác định dựa trên giá trị đã quy đổi ra đơn vị tiền tệ kế toán và số lượng nguyên tệ tương ứng của từng khoản mục.
Doanh nghiệp cần theo dõi chi tiết số lượng nguyên tệ và giá trị đã quy đổi để có cơ sở xác định tỷ giá ghi sổ cho từng khoản mục tiền tệ có gốc ngoại tệ.
6. Doanh nghiệp cần lưu ý gì khi xử lý giao dịch bằng ngoại tệ?
Khi phát sinh giao dịch xuất nhập khẩu bằng ngoại tệ, kế toán cần xác định rõ tỷ giá đang được sử dụng cho mục đích nào.
Nếu xác định trị giá tính thuế xuất nhập khẩu thì áp dụng tỷ giá theo quy định của hải quan.
Nếu xác định tỷ giá ghi trên hóa đơn thì áp dụng tỷ giá giao dịch thực tế theo quy định kế toán.
Do đó, doanh nghiệp không nên lấy tỷ giá hải quan để thay thế cho tỷ giá kế toán khi lập hóa đơn chỉ với mục đích làm cho số tiền quy đổi trên hai chứng từ giống nhau.
Đồng thời, cần lưu giữ hồ sơ, chứng từ và căn cứ xác định tỷ giá để giải trình khi cần thiết.
Kết luận
Công văn 21591/CHQ-NVTHQ và Công văn 6810/CT-QLNT năm 2026 hướng dẫn về hai mục đích sử dụng tỷ giá khác nhau.
Công văn 21591 tập trung vào tỷ giá xác định trị giá tính thuế xuất khẩu, nhập khẩu, còn Công văn 6810 hướng dẫn tỷ giá thể hiện trên hóa đơn theo tỷ giá giao dịch thực tế của pháp luật kế toán.
Vì vậy, tỷ giá trên tờ khai hải quan và tỷ giá trên hóa đơn có thể khác nhau. Doanh nghiệp cần xác định đúng mục đích sử dụng tỷ giá thay vì cố điều chỉnh để số tiền quy đổi VND trên hai chứng từ bằng nhau.
Bài viết được eHKD tổng hợp từ nhiều nguồn và chỉ mang tính chất tham khảo.