Sử dụng hóa đơn không hợp pháp có phải giải trình vi phạm hành chính về thuế, hóa đơn không? Cập nhật quy định về trường hợp phải giải trình, mức phạt và đối tượng bị xử phạt theo quy định hiện hành năm 2026.
Việc sử dụng hóa đơn không hợp pháp có thể dẫn đến xử phạt vi phạm hành chính về thuế, hóa đơn. Một vấn đề được nhiều doanh nghiệp quan tâm là khi phát hiện hành vi này, người nộp thuế có phải giải trình với cơ quan có thẩm quyền hay không?
Theo quy định hiện hành năm 2026, hành vi sử dụng hóa đơn không hợp pháp, sử dụng không hợp pháp hóa đơn thuộc trường hợp phải giải trình vi phạm hành chính về thuế, hóa đơn.
1. Sử dụng hóa đơn không hợp pháp có phải giải trình không?
Có.
Khoản 1 Điều 37 Nghị định 125/2020/NĐ-CP, được sửa đổi, bổ sung, quy định các trường hợp giải trình vi phạm hành chính về thuế, hóa đơn.
Theo đó, việc giải trình được thực hiện đối với:
Hành vi vi phạm có mức tối đa của khung tiền phạt từ 15 triệu đồng trở lên đối với cá nhân;
Hành vi vi phạm có mức tối đa của khung tiền phạt từ 30 triệu đồng trở lên đối với tổ chức;
Trường hợp lập biên bản vi phạm hành chính điện tử;
Các hành vi quy định tại Điều 16, Điều 17 và Điều 18 Nghị định 125/2020/NĐ-CP.
Trong khi đó, Điều 28 Nghị định 125/2020/NĐ-CP quy định phạt tiền từ 20 triệu đồng đến 50 triệu đồng đối với hành vi sử dụng hóa đơn không hợp pháp, sử dụng không hợp pháp hóa đơn, trừ một số trường hợp được quy định riêng.
Do khung phạt này đáp ứng ngưỡng quy định tại Điều 37 nên người thực hiện hành vi thuộc trường hợp phải giải trình vi phạm hành chính.
Kết luận
Sử dụng hóa đơn không hợp pháp phải giải trình vi phạm hành chính về thuế, hóa đơn khi thuộc trường hợp xử phạt theo Điều 28 Nghị định 125/2020/NĐ-CP.
2. Những hành vi nào được xem là sử dụng hóa đơn không hợp pháp?
Điều 4 Nghị định 125/2020/NĐ-CP quy định các trường hợp sử dụng hóa đơn, chứng từ không hợp pháp.
Một số trường hợp đáng chú ý gồm:
Sử dụng hóa đơn, chứng từ giả;
Sử dụng hóa đơn, chứng từ chưa có giá trị sử dụng hoặc đã hết giá trị sử dụng;
Sử dụng hóa đơn bị ngừng sử dụng trong thời gian bị cưỡng chế bằng biện pháp ngừng sử dụng hóa đơn, trừ trường hợp được phép sử dụng;
Sử dụng hóa đơn điện tử chưa đăng ký với cơ quan thuế;
Sử dụng hóa đơn điện tử chưa có mã của cơ quan thuế trong trường hợp phải sử dụng hóa đơn có mã;
Sử dụng hóa đơn mua hàng hóa, dịch vụ trong một số trường hợp liên quan đến người bán không hoạt động tại địa chỉ đăng ký;
Sử dụng hóa đơn, chứng từ mà cơ quan thuế, cơ quan công an hoặc cơ quan chức năng khác đã kết luận là không hợp pháp.
Ngoài ra, pháp luật còn phân biệt “sử dụng hóa đơn, chứng từ không hợp pháp” với “sử dụng không hợp pháp hóa đơn, chứng từ”.
Ví dụ, sử dụng hóa đơn của tổ chức, cá nhân khác để hợp thức hóa hàng hóa, dịch vụ mua vào hoặc bán ra cũng thuộc nhóm hành vi sử dụng không hợp pháp hóa đơn, chứng từ.
3. Mức phạt khi sử dụng hóa đơn không hợp pháp là bao nhiêu?
Theo Điều 28 Nghị định 125/2020/NĐ-CP, hành vi sử dụng hóa đơn không hợp pháp, sử dụng không hợp pháp hóa đơn bị:
Phạt tiền từ 20 triệu đồng đến 50 triệu đồng.
Quy định này áp dụng đối với hành vi thuộc Điều 4 Nghị định 125/2020/NĐ-CP, trừ trường hợp hành vi thuộc trường hợp xử phạt riêng theo quy định về khai sai hoặc trốn thuế.
Do đó, khi xác định hành vi vi phạm, cần xem xét cả bản chất của việc sử dụng hóa đơn và hậu quả về thuế để xác định đúng quy định xử phạt.
4. Trường hợp sử dụng hóa đơn không hợp pháp nhưng lỗi thuộc về bên bán thì sao?
Đây là trường hợp cần phân biệt.
Điểm đ khoản 1 Điều 16 Nghị định 125/2020/NĐ-CP quy định trường hợp sử dụng hóa đơn, chứng từ không hợp pháp để hạch toán giá trị hàng hóa, dịch vụ mua vào làm giảm số thuế phải nộp hoặc tăng số thuế được hoàn, miễn, giảm nhưng khi cơ quan thuế kiểm tra phát hiện:
Người mua chứng minh được lỗi vi phạm sử dụng hóa đơn không hợp pháp thuộc về bên bán;
Người mua đã hạch toán kế toán đầy đủ theo quy định.
Trường hợp này được xử lý theo quy định về khai sai dẫn đến thiếu thuế hoặc tăng số thuế được hoàn, miễn, giảm, thay vì áp dụng trực tiếp trường hợp xử phạt tại Điều 28.
Vì vậy, doanh nghiệp mua hàng cần lưu giữ đầy đủ hồ sơ để chứng minh giao dịch thực tế và việc sử dụng hóa đơn không hợp pháp không xuất phát từ lỗi của mình.
5. Khi nào hành vi sử dụng hóa đơn không hợp pháp có thể liên quan đến trốn thuế?
Nếu việc sử dụng hóa đơn không hợp pháp hoặc sử dụng không hợp pháp hóa đơn được thực hiện để khai thuế làm giảm số thuế phải nộp hoặc tăng số tiền thuế được hoàn, miễn, giảm, hành vi có thể thuộc trường hợp xử phạt về trốn thuế theo Điều 17 Nghị định 125/2020/NĐ-CP.
Ví dụ:
Doanh nghiệp mua hàng hóa thực tế nhưng sử dụng hóa đơn không hợp pháp để hạch toán chi phí, từ đó làm giảm số thuế phải nộp.
Nếu hành vi đáp ứng đầy đủ dấu hiệu của hành vi trốn thuế theo quy định thì không chỉ xem xét xử phạt về sử dụng hóa đơn mà còn phải xem xét quy định về trốn thuế.
Do đó, kế toán cần xác định đúng bản chất giao dịch trước khi xử lý.
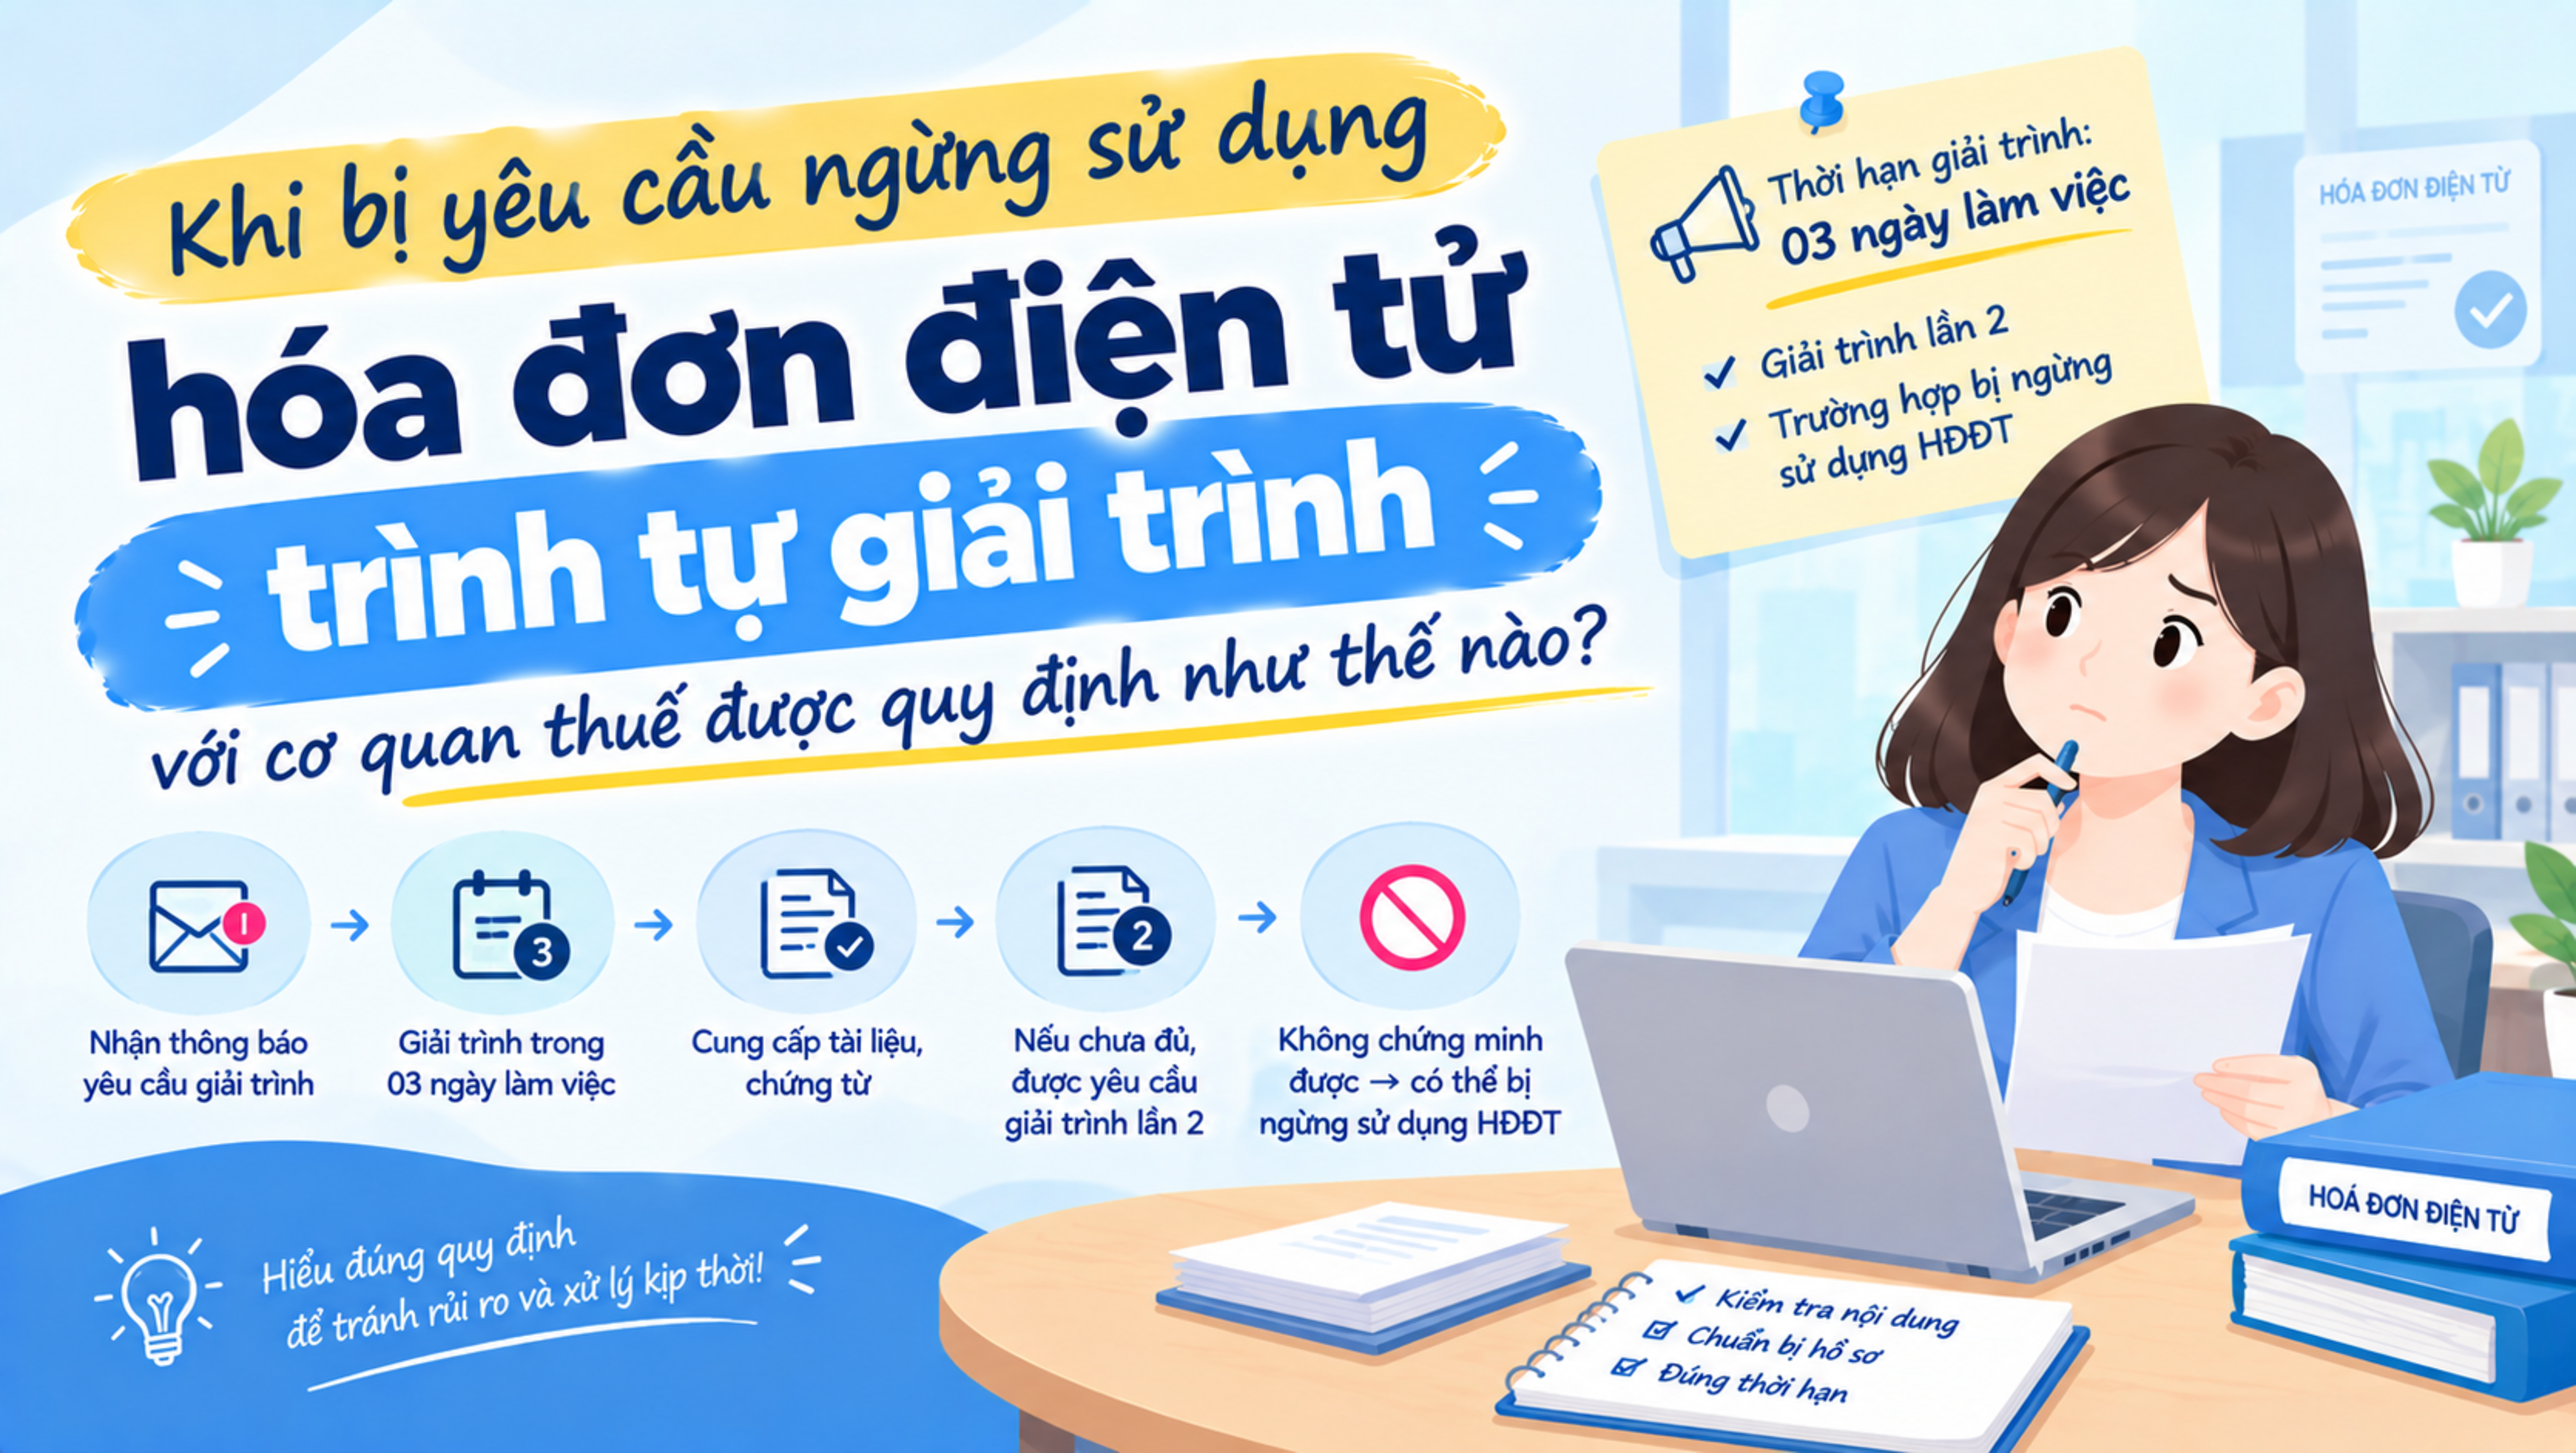
6. Giải trình vi phạm hành chính được thực hiện như thế nào?
Việc giải trình vi phạm hành chính về thuế, hóa đơn được thực hiện theo quy định của pháp luật về xử lý vi phạm hành chính.
Khi lập biên bản vi phạm, người vi phạm được thực hiện quyền giải trình theo thủ tục tương ứng.
Đối với biên bản vi phạm hành chính điện tử, mẫu biên bản hiện hành cũng thể hiện quyền của tổ chức, cá nhân vi phạm được yêu cầu giải trình trực tiếp hoặc gửi văn bản giải trình trong thời hạn theo quy định.
Doanh nghiệp khi giải trình nên tập trung vào các nội dung:
Nguồn gốc hóa đơn;
Hợp đồng mua bán;
Hàng hóa, dịch vụ thực tế phát sinh;
Chứng từ giao nhận;
Chứng từ thanh toán;
Hồ sơ kê khai và hạch toán kế toán;
Nguyên nhân dẫn đến việc sử dụng hóa đơn bị xác định là không hợp pháp;
Trách nhiệm của bên mua và bên bán.
7. Doanh nghiệp cần chuẩn bị gì để giải trình?
Khi nhận yêu cầu giải trình hoặc bị lập biên bản liên quan đến hóa đơn không hợp pháp, doanh nghiệp nên rà soát toàn bộ hồ sơ của giao dịch.
Có thể chuẩn bị theo checklist sau:
Hồ sơ | Nội dung cần kiểm tra |
|---|---|
Hợp đồng | Thông tin bên mua, bên bán và nội dung giao dịch |
Hóa đơn | Số hóa đơn, ngày lập, người bán, hàng hóa/dịch vụ |
Biên bản giao nhận | Chứng minh hàng hóa thực tế |
Phiếu xuất, nhập kho | Đối chiếu số lượng hàng |
Chứng từ vận chuyển | Nếu giao dịch có vận chuyển |
Chứng từ thanh toán | Đối chiếu dòng tiền |
Sổ kế toán | Kiểm tra việc hạch toán |
Hồ sơ kê khai thuế | Kiểm tra việc kê khai hóa đơn |
Hồ sơ trao đổi với người bán | Làm rõ nguồn gốc và tính hợp pháp của hóa đơn |
Đặc biệt, nếu doanh nghiệp cho rằng lỗi thuộc về bên bán, cần có tài liệu chứng minh doanh nghiệp đã giao dịch thực tế, thanh toán thực tế và thực hiện đầy đủ việc hạch toán, kê khai theo quy định.
8. Những tổ chức nào có thể bị xử phạt vi phạm hành chính về thuế, hóa đơn?
Theo khoản 2 Điều 3 Nghị định 125/2020/NĐ-CP, người nộp thuế là tổ chức bị xử phạt vi phạm hành chính về thuế, hóa đơn bao gồm nhiều nhóm.
Trong đó có:
Doanh nghiệp;
Đơn vị phụ thuộc của doanh nghiệp, địa điểm kinh doanh trực tiếp kê khai, nộp thuế, sử dụng hóa đơn;
Đơn vị sự nghiệp công lập, ngoài công lập;
Tổ chức hoạt động theo Luật Hợp tác xã;
Tổ chức, doanh nghiệp nước ngoài, chi nhánh, văn phòng đại diện của thương nhân nước ngoài và văn phòng điều hành của nhà thầu nước ngoài tại Việt Nam thuộc trường hợp quy định;
Cơ quan nhà nước có hành vi vi phạm thuộc trường hợp bị xử phạt;
Tổ hợp tác và các tổ chức khác được thành lập theo quy định pháp luật.
9. Có phải cứ có hóa đơn không hợp pháp là bị phạt ngay 20–50 triệu đồng?
Không nên hiểu máy móc như vậy.
Trước khi xác định mức xử phạt, cần xác định:
Hóa đơn có thực sự thuộc trường hợp không hợp pháp hay không;
Ai là người thực hiện hành vi;
Người mua hay người bán có lỗi;
Giao dịch hàng hóa, dịch vụ có thực tế phát sinh hay không;
Việc sử dụng hóa đơn có làm giảm số thuế phải nộp hoặc tăng số thuế được hoàn, miễn, giảm hay không;
Hành vi có thuộc trường hợp khai sai hoặc trốn thuế hay không.
Đặc biệt, trường hợp người mua chứng minh được lỗi sử dụng hóa đơn không hợp pháp thuộc về bên bán và người mua đã hạch toán kế toán đầy đủ thì cần xem xét quy định tại điểm đ khoản 1 Điều 16 Nghị định 125/2020/NĐ-CP.
10. Lưu ý khi nhận yêu cầu giải trình hóa đơn không hợp pháp
Khi cơ quan thuế yêu cầu giải trình, doanh nghiệp không nên chỉ gửi văn bản giải trình chung chung.
Nên thực hiện theo trình tự:
Bước 1: Xác định chính xác hóa đơn bị cơ quan thuế yêu cầu giải trình.
Bước 2: Kiểm tra thông tin người bán và tình trạng hóa đơn.
Bước 3: Đối chiếu hợp đồng, hàng hóa, dịch vụ và chứng từ thanh toán.
Bước 4: Kiểm tra việc hạch toán và kê khai thuế.
Bước 5: Xác định nguyên nhân và trách nhiệm của các bên.
Bước 6: Chuẩn bị văn bản giải trình kèm tài liệu chứng minh.
Bước 7: Gửi giải trình theo đúng thời hạn và phương thức được yêu cầu.
Việc chuẩn bị đầy đủ hồ sơ giúp doanh nghiệp có cơ sở chứng minh giao dịch thực tế và làm rõ trách nhiệm liên quan đến hóa đơn.
11. Câu hỏi thường gặp
Sử dụng hóa đơn không hợp pháp có phải giải trình không?
Có. Hành vi sử dụng hóa đơn không hợp pháp, sử dụng không hợp pháp hóa đơn thuộc trường hợp phải giải trình theo Điều 37 Nghị định 125/2020/NĐ-CP do khung tiền phạt tại Điều 28 đáp ứng ngưỡng quy định về giải trình.
Sử dụng hóa đơn không hợp pháp bị phạt bao nhiêu?
Theo Điều 28 Nghị định 125/2020/NĐ-CP, hành vi sử dụng hóa đơn không hợp pháp, sử dụng không hợp pháp hóa đơn bị phạt từ 20 triệu đồng đến 50 triệu đồng, trừ trường hợp thuộc quy định xử phạt khác.
Người mua có được giải trình nếu hóa đơn không hợp pháp do bên bán cung cấp không?
Có. Người mua có quyền giải trình và cung cấp hồ sơ chứng minh giao dịch thực tế, việc hạch toán đầy đủ cũng như nguyên nhân, trách nhiệm của bên bán. Trường hợp đáp ứng điều kiện tại điểm đ khoản 1 Điều 16 thì cần xem xét quy định xử phạt tương ứng.
Hóa đơn không hợp pháp có thể bị xử lý về hành vi trốn thuế không?
Có thể. Nếu việc sử dụng hóa đơn không hợp pháp hoặc sử dụng không hợp pháp hóa đơn được thực hiện để khai thuế làm giảm số thuế phải nộp hoặc tăng số thuế được hoàn, miễn, giảm và đáp ứng dấu hiệu của hành vi trốn thuế thì có thể bị xử phạt theo Điều 17.
Kết luận
Sử dụng hóa đơn không hợp pháp, sử dụng không hợp pháp hóa đơn thuộc trường hợp phải giải trình vi phạm hành chính về thuế, hóa đơn.
Theo quy định hiện hành, Điều 28 Nghị định 125/2020/NĐ-CP quy định mức phạt từ 20 triệu đồng đến 50 triệu đồng đối với hành vi này, trừ các trường hợp được xử lý theo quy định riêng. Khung phạt này thuộc ngưỡng phải giải trình theo Điều 37.
Tuy nhiên, khi xử lý một trường hợp cụ thể cần xác định rõ bản chất giao dịch, nguồn gốc hóa đơn, lỗi của bên mua hay bên bán và ảnh hưởng của hóa đơn đến nghĩa vụ thuế.
Đặc biệt, nếu người mua chứng minh được lỗi sử dụng hóa đơn không hợp pháp thuộc về bên bán và đã thực hiện đầy đủ việc hạch toán kế toán thì cần xem xét quy định riêng tại Điều 16 Nghị định 125/2020/NĐ-CP.