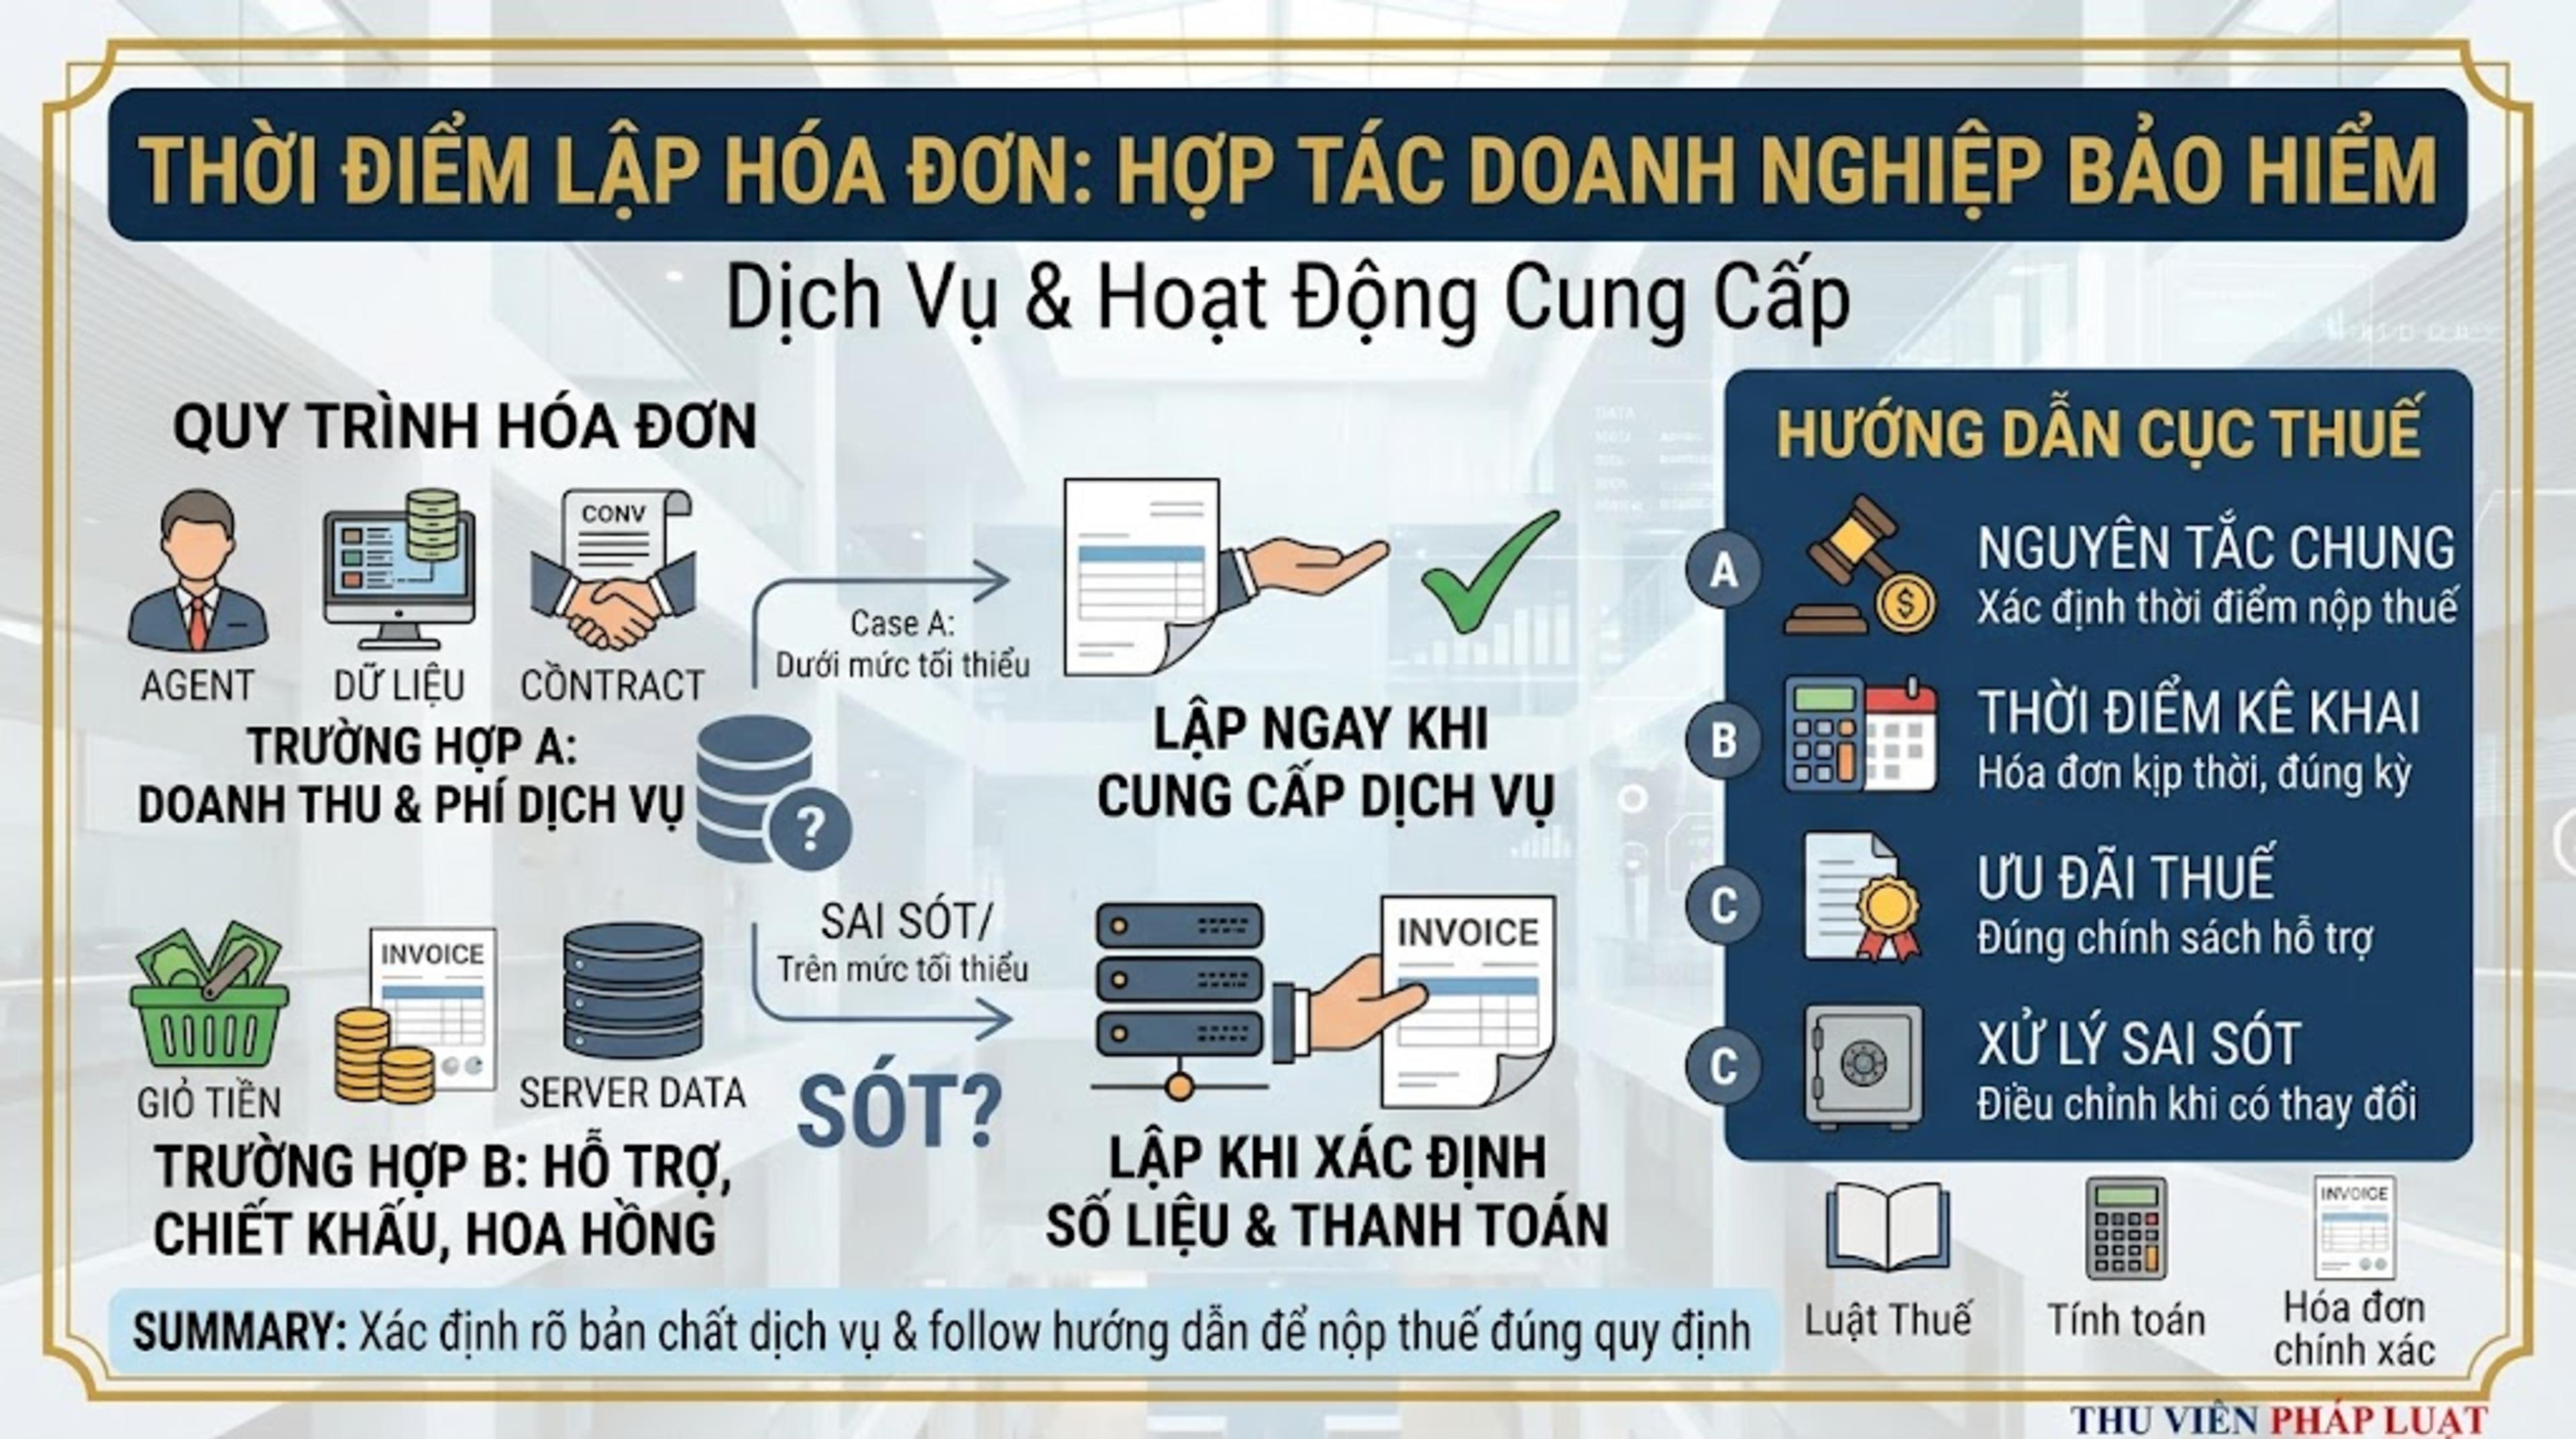
Khi tổ chức cung ứng dịch vụ thanh toán đã lập hóa đơn thu phí nhưng sau đó hoàn phí cho khách hàng thì phải lập hóa đơn điều chỉnh theo Thông tư 91/2026/TT-BTC.
Từ ngày 01/07/2026, việc xử lý hóa đơn điện tử đã lập trong trường hợp hoàn phí dịch vụ của tổ chức tín dụng, tổ chức cung ứng dịch vụ thanh toán được thực hiện theo Thông tư 91/2026/TT-BTC.
Vậy khi đã lập hóa đơn thu phí dịch vụ nhưng sau đó phát sinh giao dịch hoàn phí cho khách hàng thì xử lý hóa đơn như thế nào?
1. Hoàn phí dịch vụ cho khách hàng có phải lập hóa đơn điều chỉnh không?
Có.
Theo điểm d khoản 5 Điều 10 Thông tư 91/2026/TT-BTC, trường hợp tổ chức tín dụng hoặc tổ chức cung ứng dịch vụ thanh toán không dùng tiền mặt đã lập hóa đơn thu phí dịch vụ, sau đó phát sinh giao dịch hoàn phí dịch vụ cho khách hàng thì tổ chức cung ứng dịch vụ thanh toán phải lập hóa đơn để điều chỉnh.
Quy định này áp dụng đối với trường hợp tổ chức thực hiện hoạt động ngân hàng, cung ứng dịch vụ thanh toán không dùng tiền mặt và đã lập hóa đơn thu phí trước đó.
Ví dụ
Ngân hàng A thu của khách hàng khoản phí dịch vụ 1.000.000 đồng và đã lập hóa đơn.
Sau đó, ngân hàng thực hiện chương trình hoàn lại 300.000 đồng phí dịch vụ cho khách hàng.
Khi phát sinh giao dịch hoàn phí, ngân hàng phải lập hóa đơn điều chỉnh đối với khoản phí được hoàn.
2. Hóa đơn điều chỉnh có phải ghi thông tin của hóa đơn ban đầu không?
Không bắt buộc.
Theo Thông tư 91/2026/TT-BTC, đối với hóa đơn điều chỉnh do hoàn phí dịch vụ của tổ chức tín dụng, tổ chức cung ứng dịch vụ thanh toán, trên hóa đơn không cần có thông tin:
“Điều chỉnh cho hóa đơn số.... Mẫu số... ký hiệu... ngày...tháng...năm”
Đây là điểm cần lưu ý vì khác với cách thể hiện thông tin trên nhiều trường hợp hóa đơn điều chỉnh thông thường.
3. Có phải lập văn bản thỏa thuận khi hoàn phí dịch vụ không?
Thông tư 91 quy định trường hợp người bán và người mua có thỏa thuận về việc lập văn bản thỏa thuận trước khi lập hóa đơn điều chỉnh, thì biên bản hoặc thỏa thuận bằng văn bản phải được lưu giữ cùng với hóa đơn thu dịch vụ tại doanh nghiệp.
Khi cơ quan thuế hoặc cơ quan nhà nước có thẩm quyền yêu cầu, doanh nghiệp phải xuất trình hồ sơ, chứng từ liên quan.
Do đó, doanh nghiệp cần căn cứ vào thỏa thuận với khách hàng và quy trình nội bộ để chuẩn bị, lưu trữ đầy đủ hồ sơ liên quan đến khoản hoàn phí.
4. Cách xử lý hóa đơn khi phát sinh hoàn phí
Có thể khái quát quy trình như sau:
Bước | Nội dung thực hiện |
|---|---|
1 | Đã lập hóa đơn thu phí dịch vụ |
2 | Phát sinh giao dịch hoàn phí cho khách hàng |
3 | Xác định khoản phí được hoàn |
4 | Lập hóa đơn điều chỉnh |
5 | Lưu hóa đơn điều chỉnh cùng hồ sơ, chứng từ liên quan |
Hóa đơn điều chỉnh được lập theo quy định tại Điều 10 Thông tư 91/2026/TT-BTC.
5. Lưu ý khi lập hóa đơn điều chỉnh hoàn phí
Tổ chức cung ứng dịch vụ thanh toán cần lưu ý:
Khoản hoàn phí phải có căn cứ, chứng từ phù hợp với giao dịch thực tế.
Phải lập hóa đơn điều chỉnh, không lập hóa đơn thay thế cho trường hợp này.
Hóa đơn điều chỉnh không bắt buộc ghi dòng “Điều chỉnh cho hóa đơn số...” như nêu trên.
Hồ sơ, biên bản hoặc thỏa thuận về việc hoàn phí cần được lưu giữ theo quy định.
Việc kê khai hóa đơn điều chỉnh thực hiện theo quy định về kỳ kê khai đối với hóa đơn điều chỉnh.
6. Quy định áp dụng từ ngày 01/07/2026
Thông tư 91/2026/TT-BTC có hiệu lực từ ngày 01/07/2026 và hướng dẫn việc xử lý nhiều trường hợp hóa đơn điện tử đã lập, trong đó có trường hợp tổ chức tín dụng, tổ chức cung ứng dịch vụ thanh toán phát sinh giao dịch hoàn phí dịch vụ.
Tóm tắt
Nội dung | Quy định |
|---|---|
Đã lập hóa đơn thu phí, sau đó hoàn phí | Lập hóa đơn điều chỉnh |
Có phải lập hóa đơn thay thế? | Không |
Có bắt buộc ghi số hóa đơn cũ trên hóa đơn điều chỉnh? | Không |
Có thể lập văn bản thỏa thuận? | Có, nếu các bên có thỏa thuận |
Căn cứ | Điểm d khoản 5 Điều 10 Thông tư 91/2026/TT-BTC |
Áp dụng | Từ 01/07/2026 |
Kết luận
Khi tổ chức tín dụng hoặc tổ chức cung ứng dịch vụ thanh toán không dùng tiền mặt đã lập hóa đơn thu phí dịch vụ nhưng sau đó phát sinh giao dịch hoàn phí cho khách hàng, tổ chức cung ứng dịch vụ thanh toán phải lập hóa đơn điều chỉnh đối với khoản phí được hoàn.
Đáng chú ý, hóa đơn điều chỉnh trong trường hợp này không bắt buộc ghi thông tin “Điều chỉnh cho hóa đơn số...”. Nếu các bên có thỏa thuận lập văn bản trước khi điều chỉnh, biên bản hoặc thỏa thuận phải được lưu giữ cùng với hóa đơn thu dịch vụ tại doanh nghiệp.