Kiến thức thuế & Hướng dẫn
cho Hộ kinh doanh

Cập nhật quy định mới nhất, hướng dẫn thực hành và mẹo tối ưu thuế — tất cả ở một nơi.

Hóa đơn điện tử
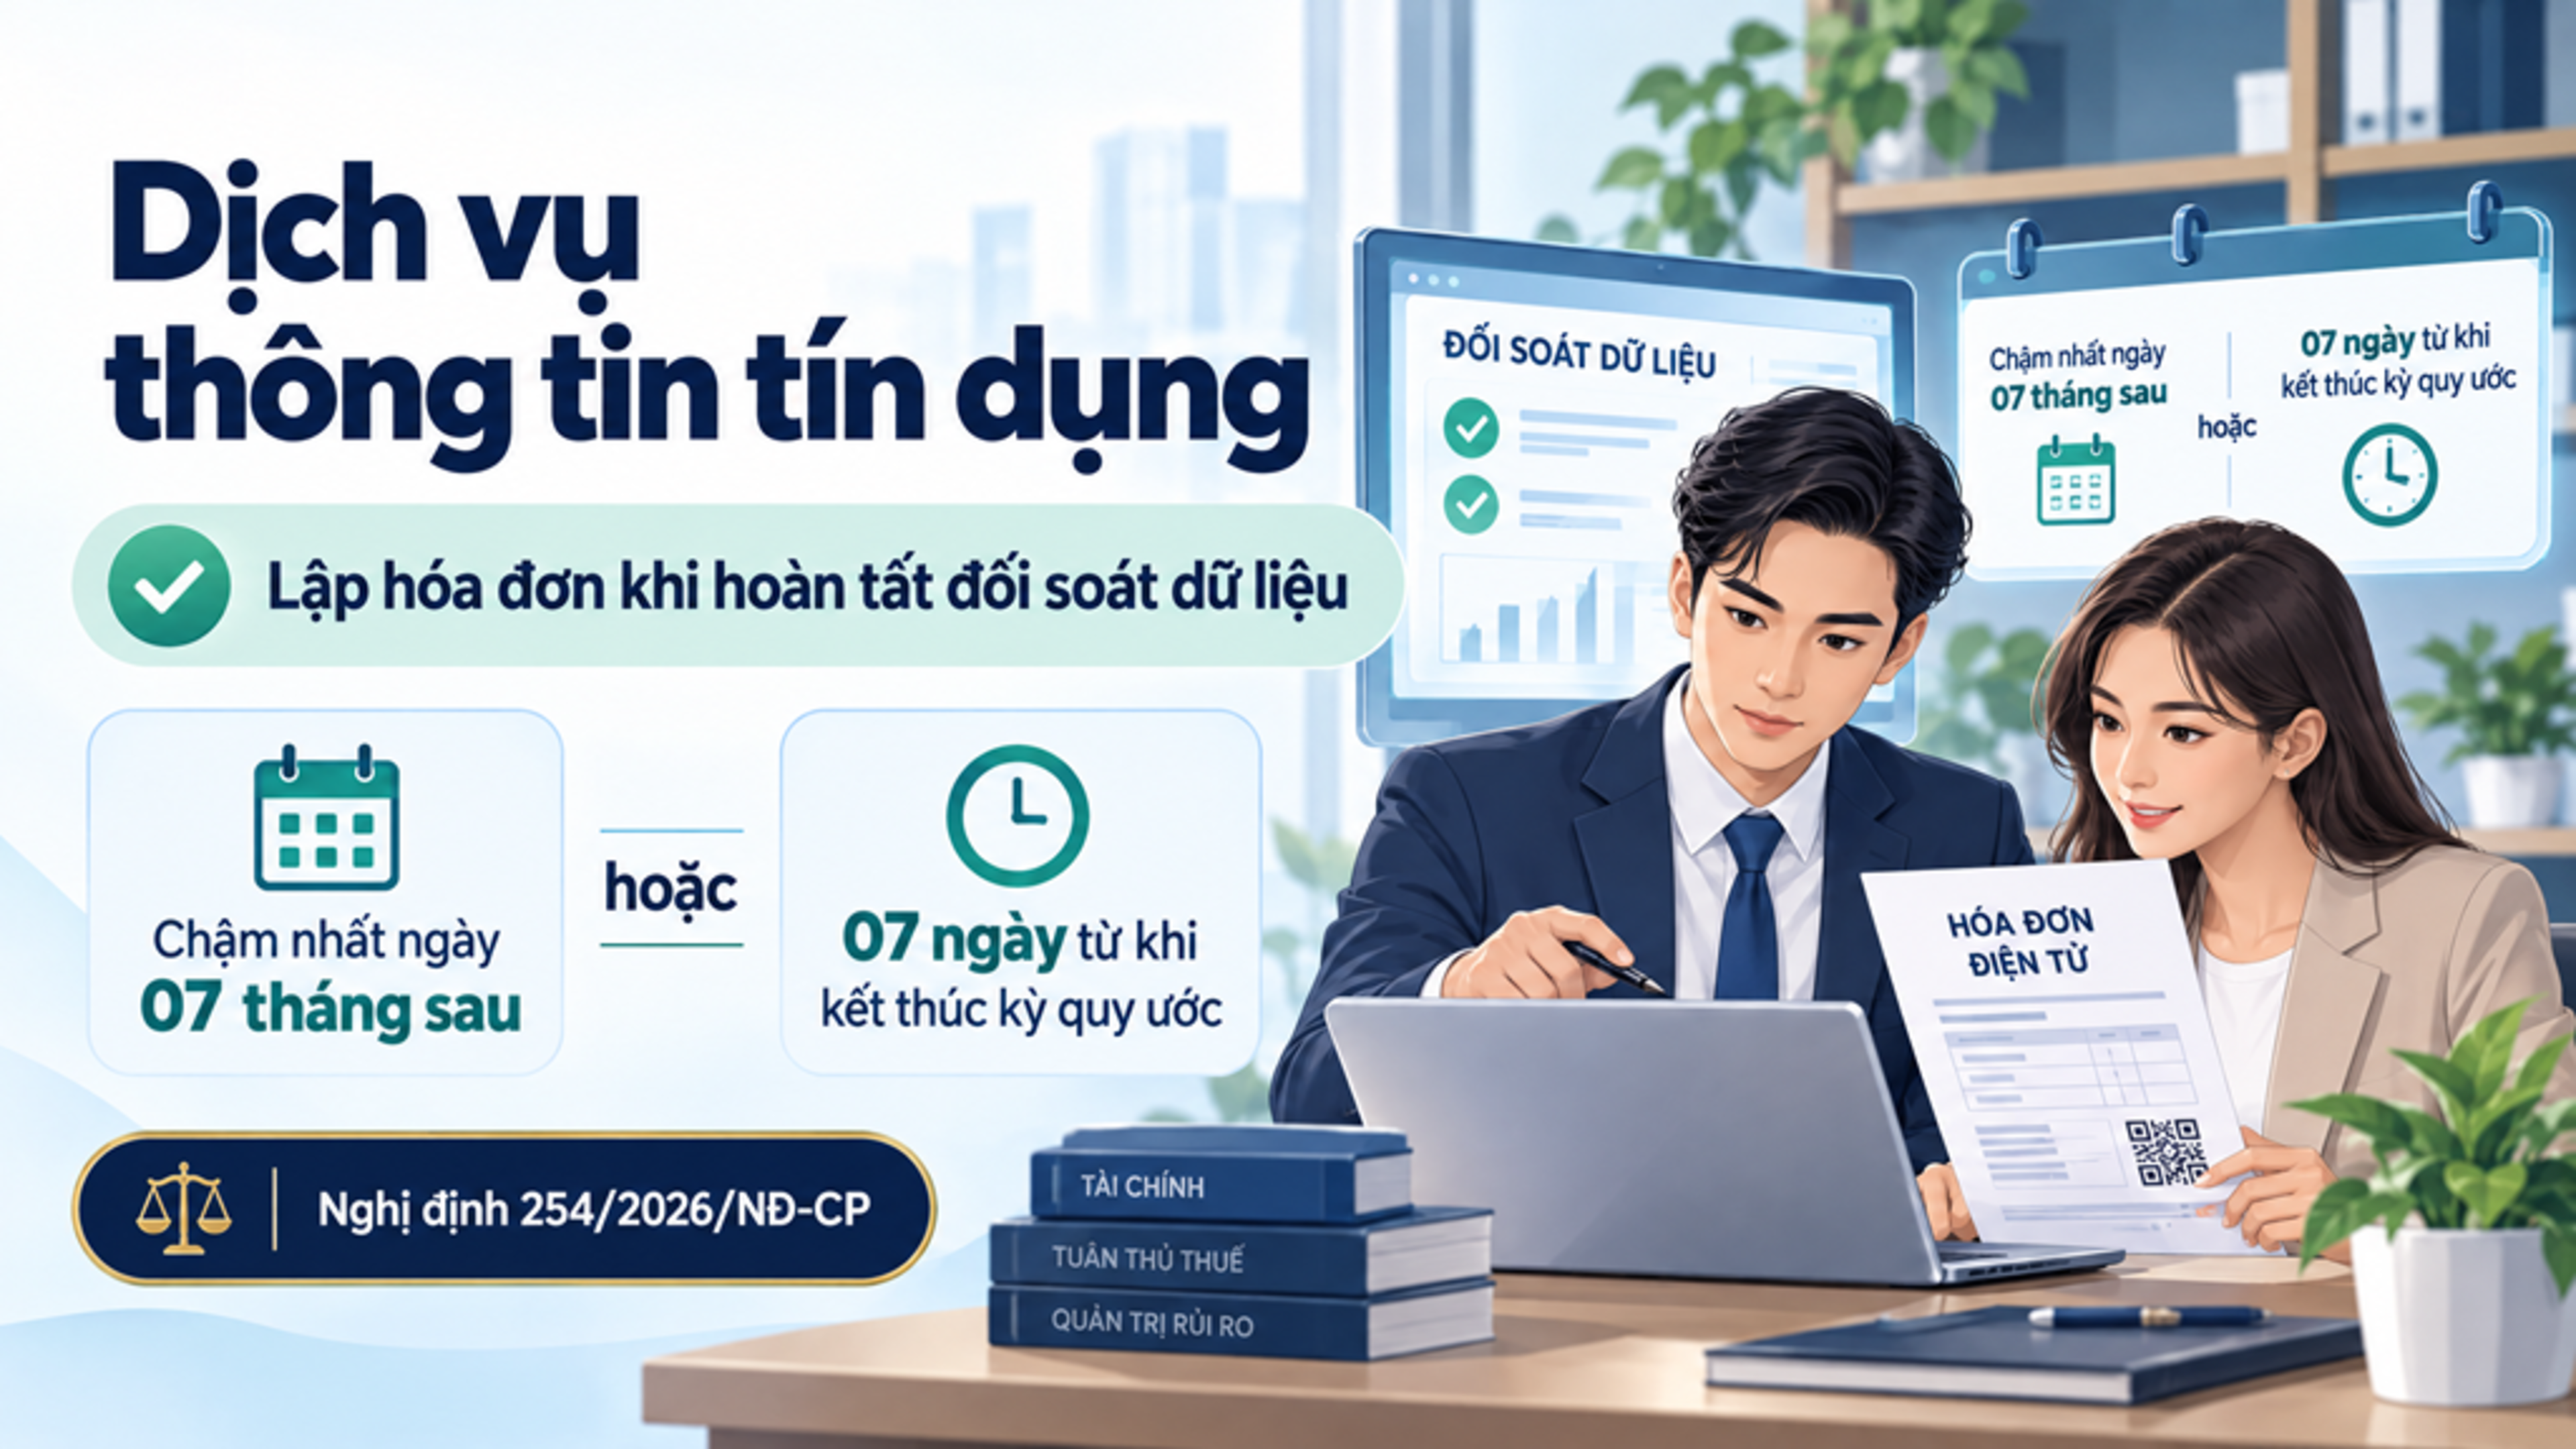
Thời điểm xuất hóa đơn đối với dịch vụ thông tin tín dụng theo Nghị định 254/2026/NĐ-CP

Thời điểm xuất hóa đơn đối với dịch vụ thông tin tín dụng theo Nghị định 254/2026/NĐ-CP

Theo Nghị định 254/2026/NĐ-CP, thời điểm lập hóa đơn đối với dịch vụ thông tin tín dụng được xác định theo thời điểm hoàn thành đối soát dữ liệu giữa các bên, đồng thời phải đáp ứng thời hạn tối đa theo quy định. Doanh nghiệp cần nắm rõ mốc thời gian này để lập hóa đơn điện tử đúng quy định.

Hóa đơn điện tử
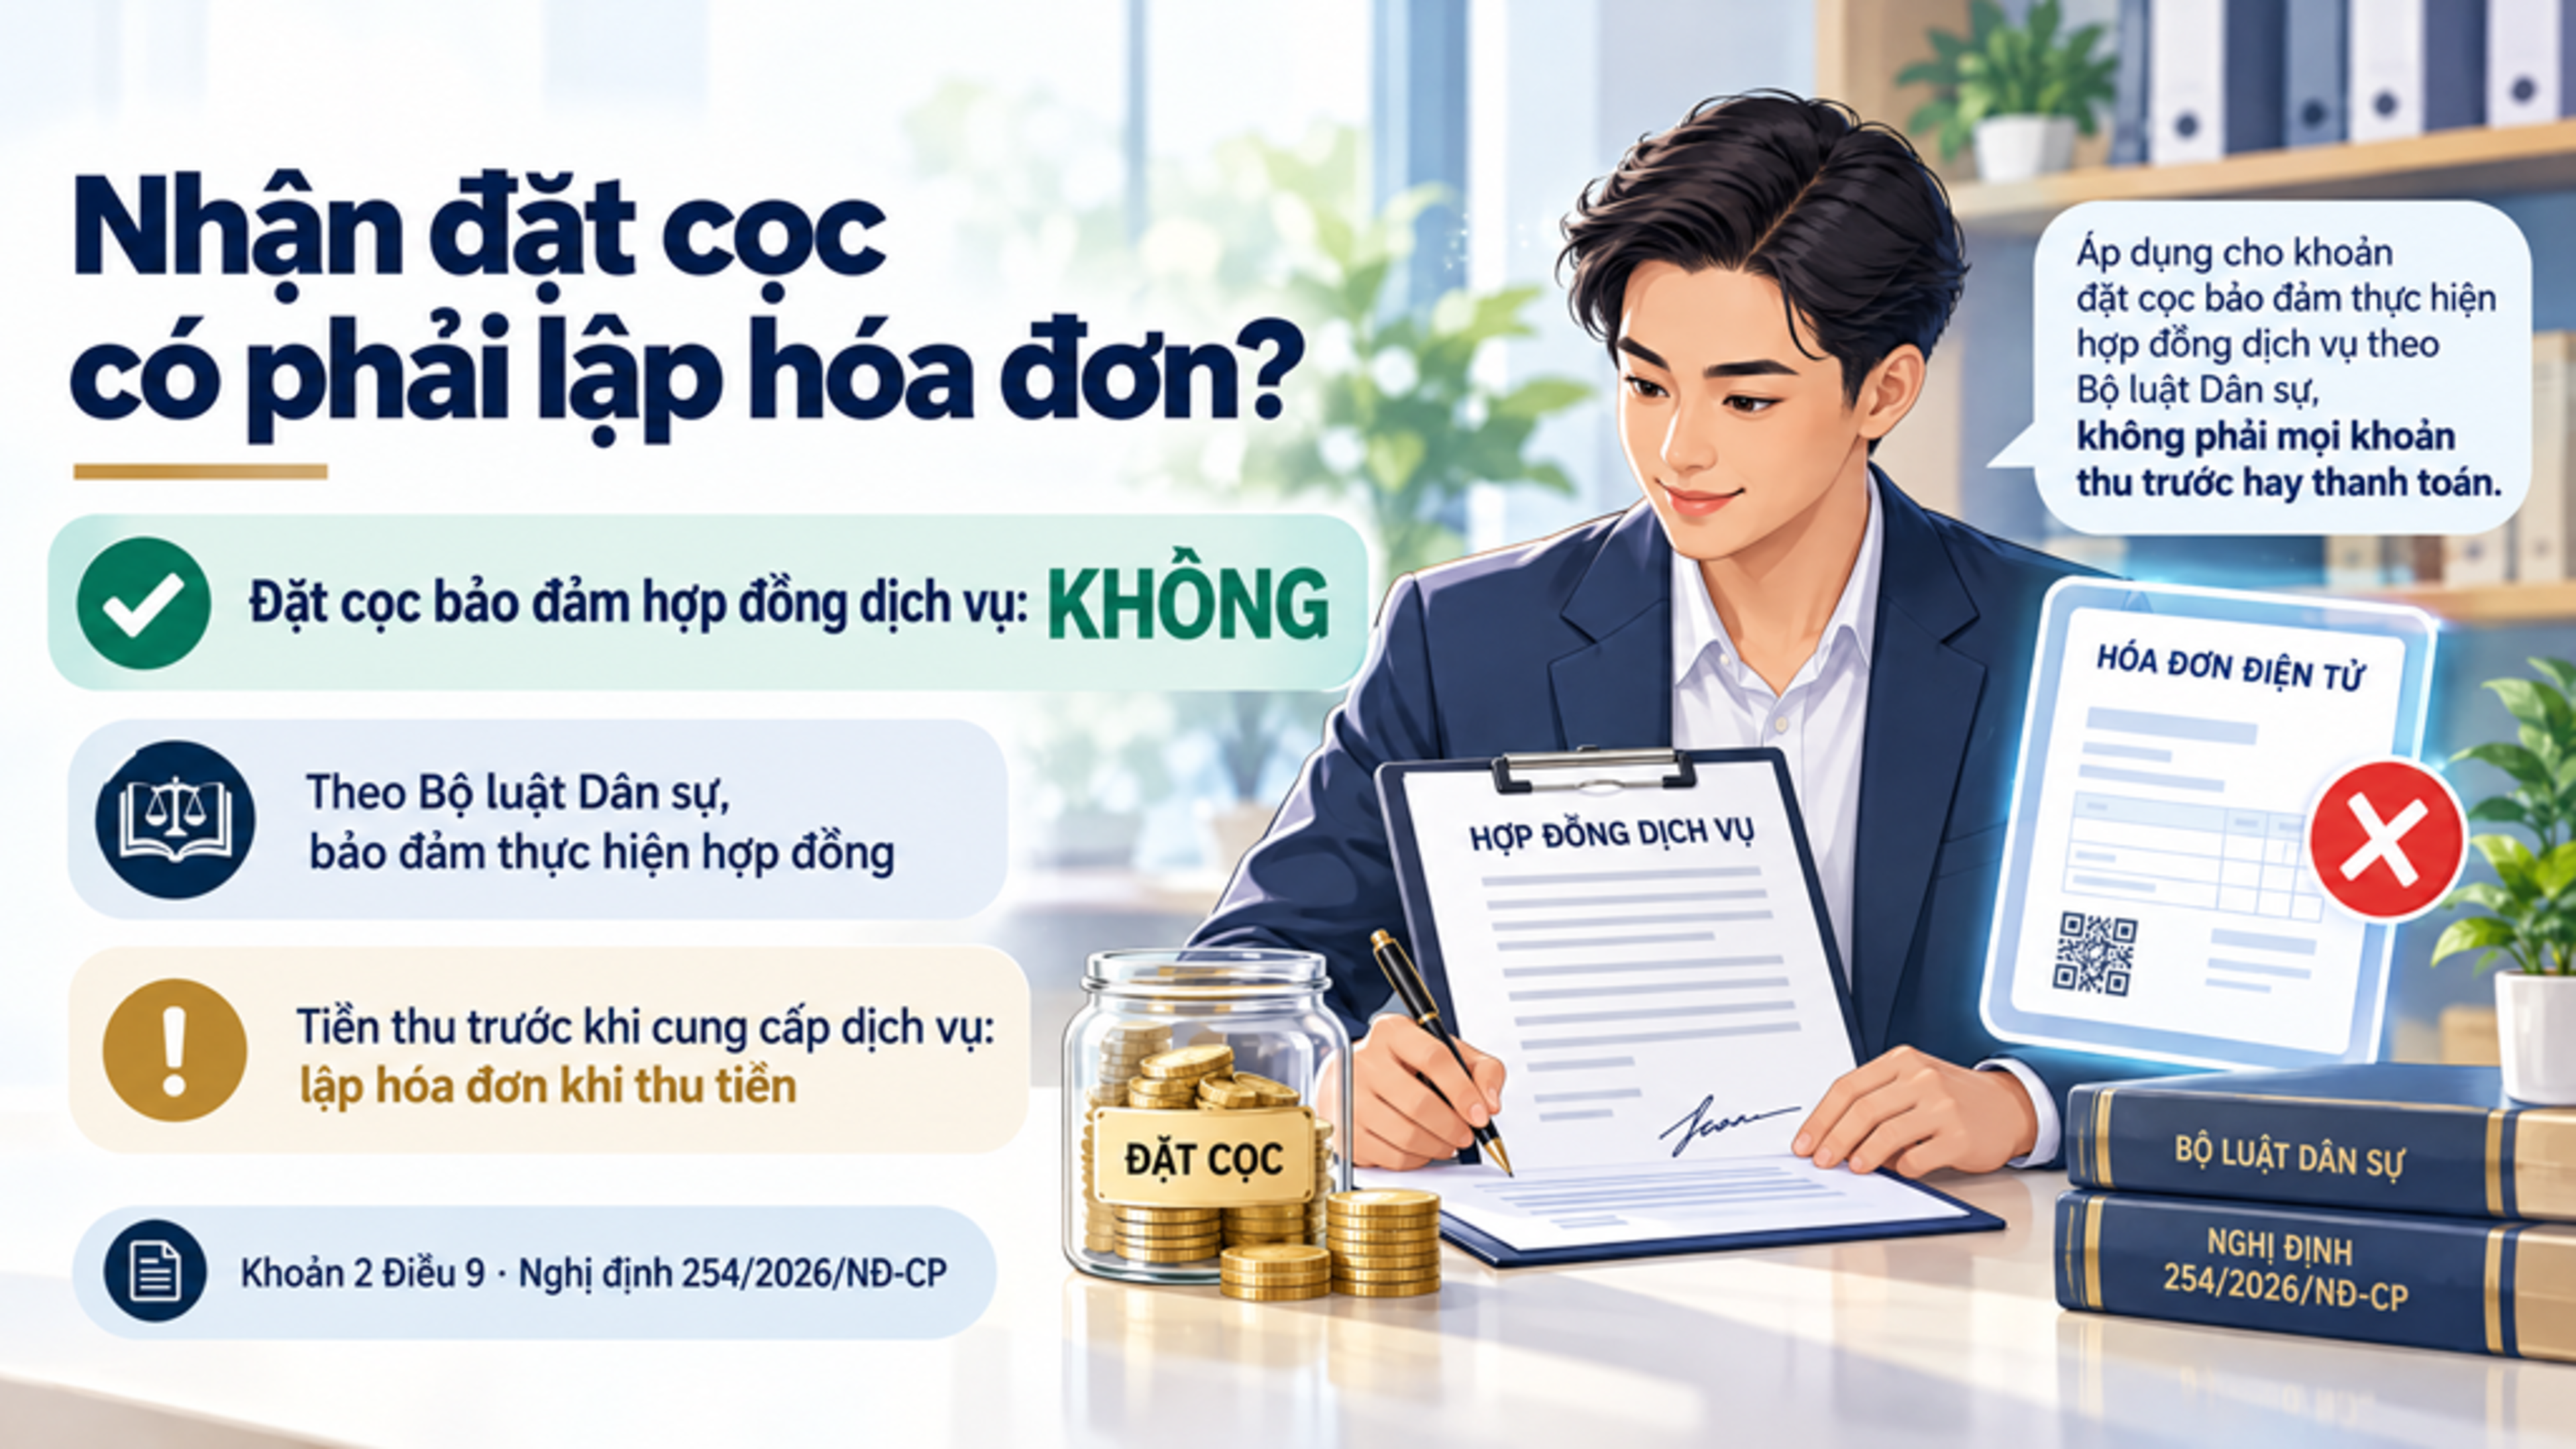
Nhận tiền đặt cọc có phải lập hóa đơn theo Nghị định 254/2026/NĐ-CP?

Nhận tiền đặt cọc có phải lập hóa đơn theo Nghị định 254/2026/NĐ-CP?

Khi nhận tiền đặt cọc để bảo đảm thực hiện hợp đồng cung cấp dịch vụ, doanh nghiệp có phải lập hóa đơn điện tử không? Theo Nghị định 254/2026/NĐ-CP, khoản tiền đặt cọc đúng bản chất theo quy định của Bộ luật Dân sự được loại trừ khỏi trường hợp phải lập hóa đơn tại thời điểm thu tiền trước hoặc trong khi cung cấp dịch vụ.

Hóa đơn điện tử
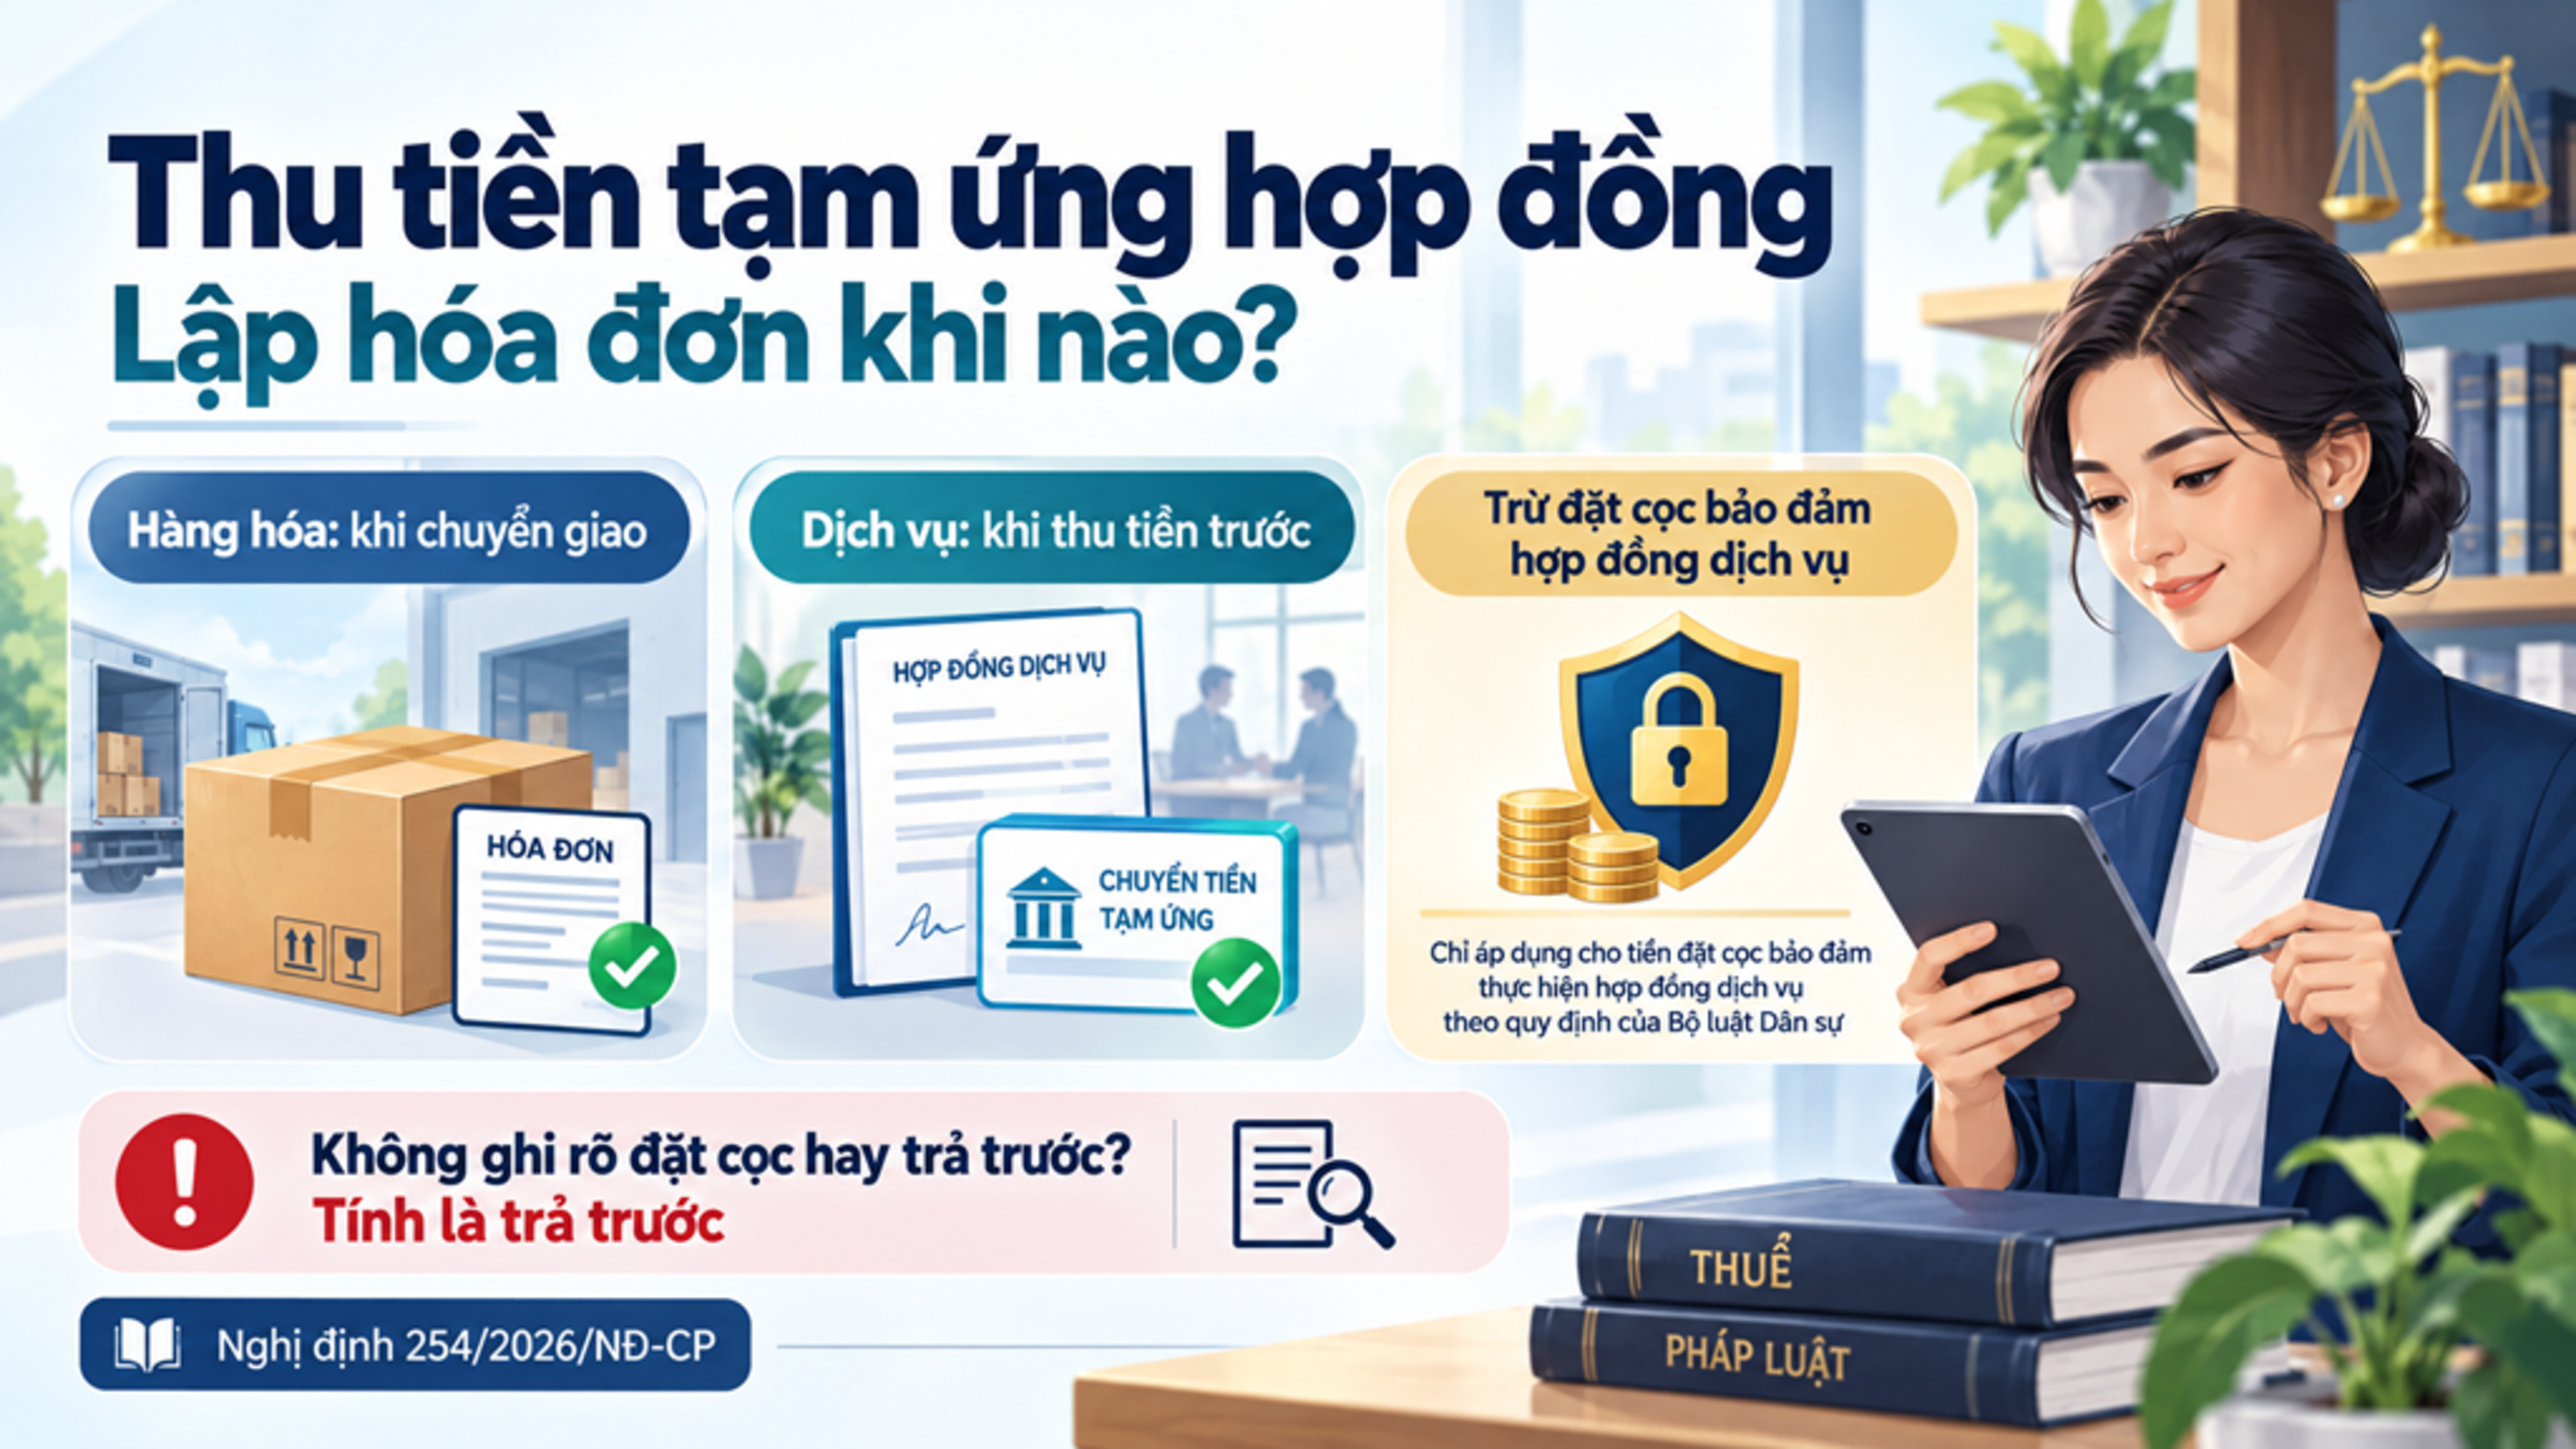
Thu tiền tạm ứng hợp đồng thì lập hóa đơn khi nào theo Nghị định 254?

Thu tiền tạm ứng hợp đồng thì lập hóa đơn khi nào theo Nghị định 254?

Theo Nghị định 254/2026/NĐ-CP, thời điểm lập hóa đơn khi nhận tiền tạm ứng phụ thuộc vào loại giao dịch. Đối với cung cấp dịch vụ, doanh nghiệp về nguyên tắc phải lập hóa đơn tại thời điểm thu tiền trước, trừ trường hợp nhận tiền đặt cọc đúng quy định để bảo đảm thực hiện hợp đồng cung cấp dịch vụ.

Hóa đơn điện tử
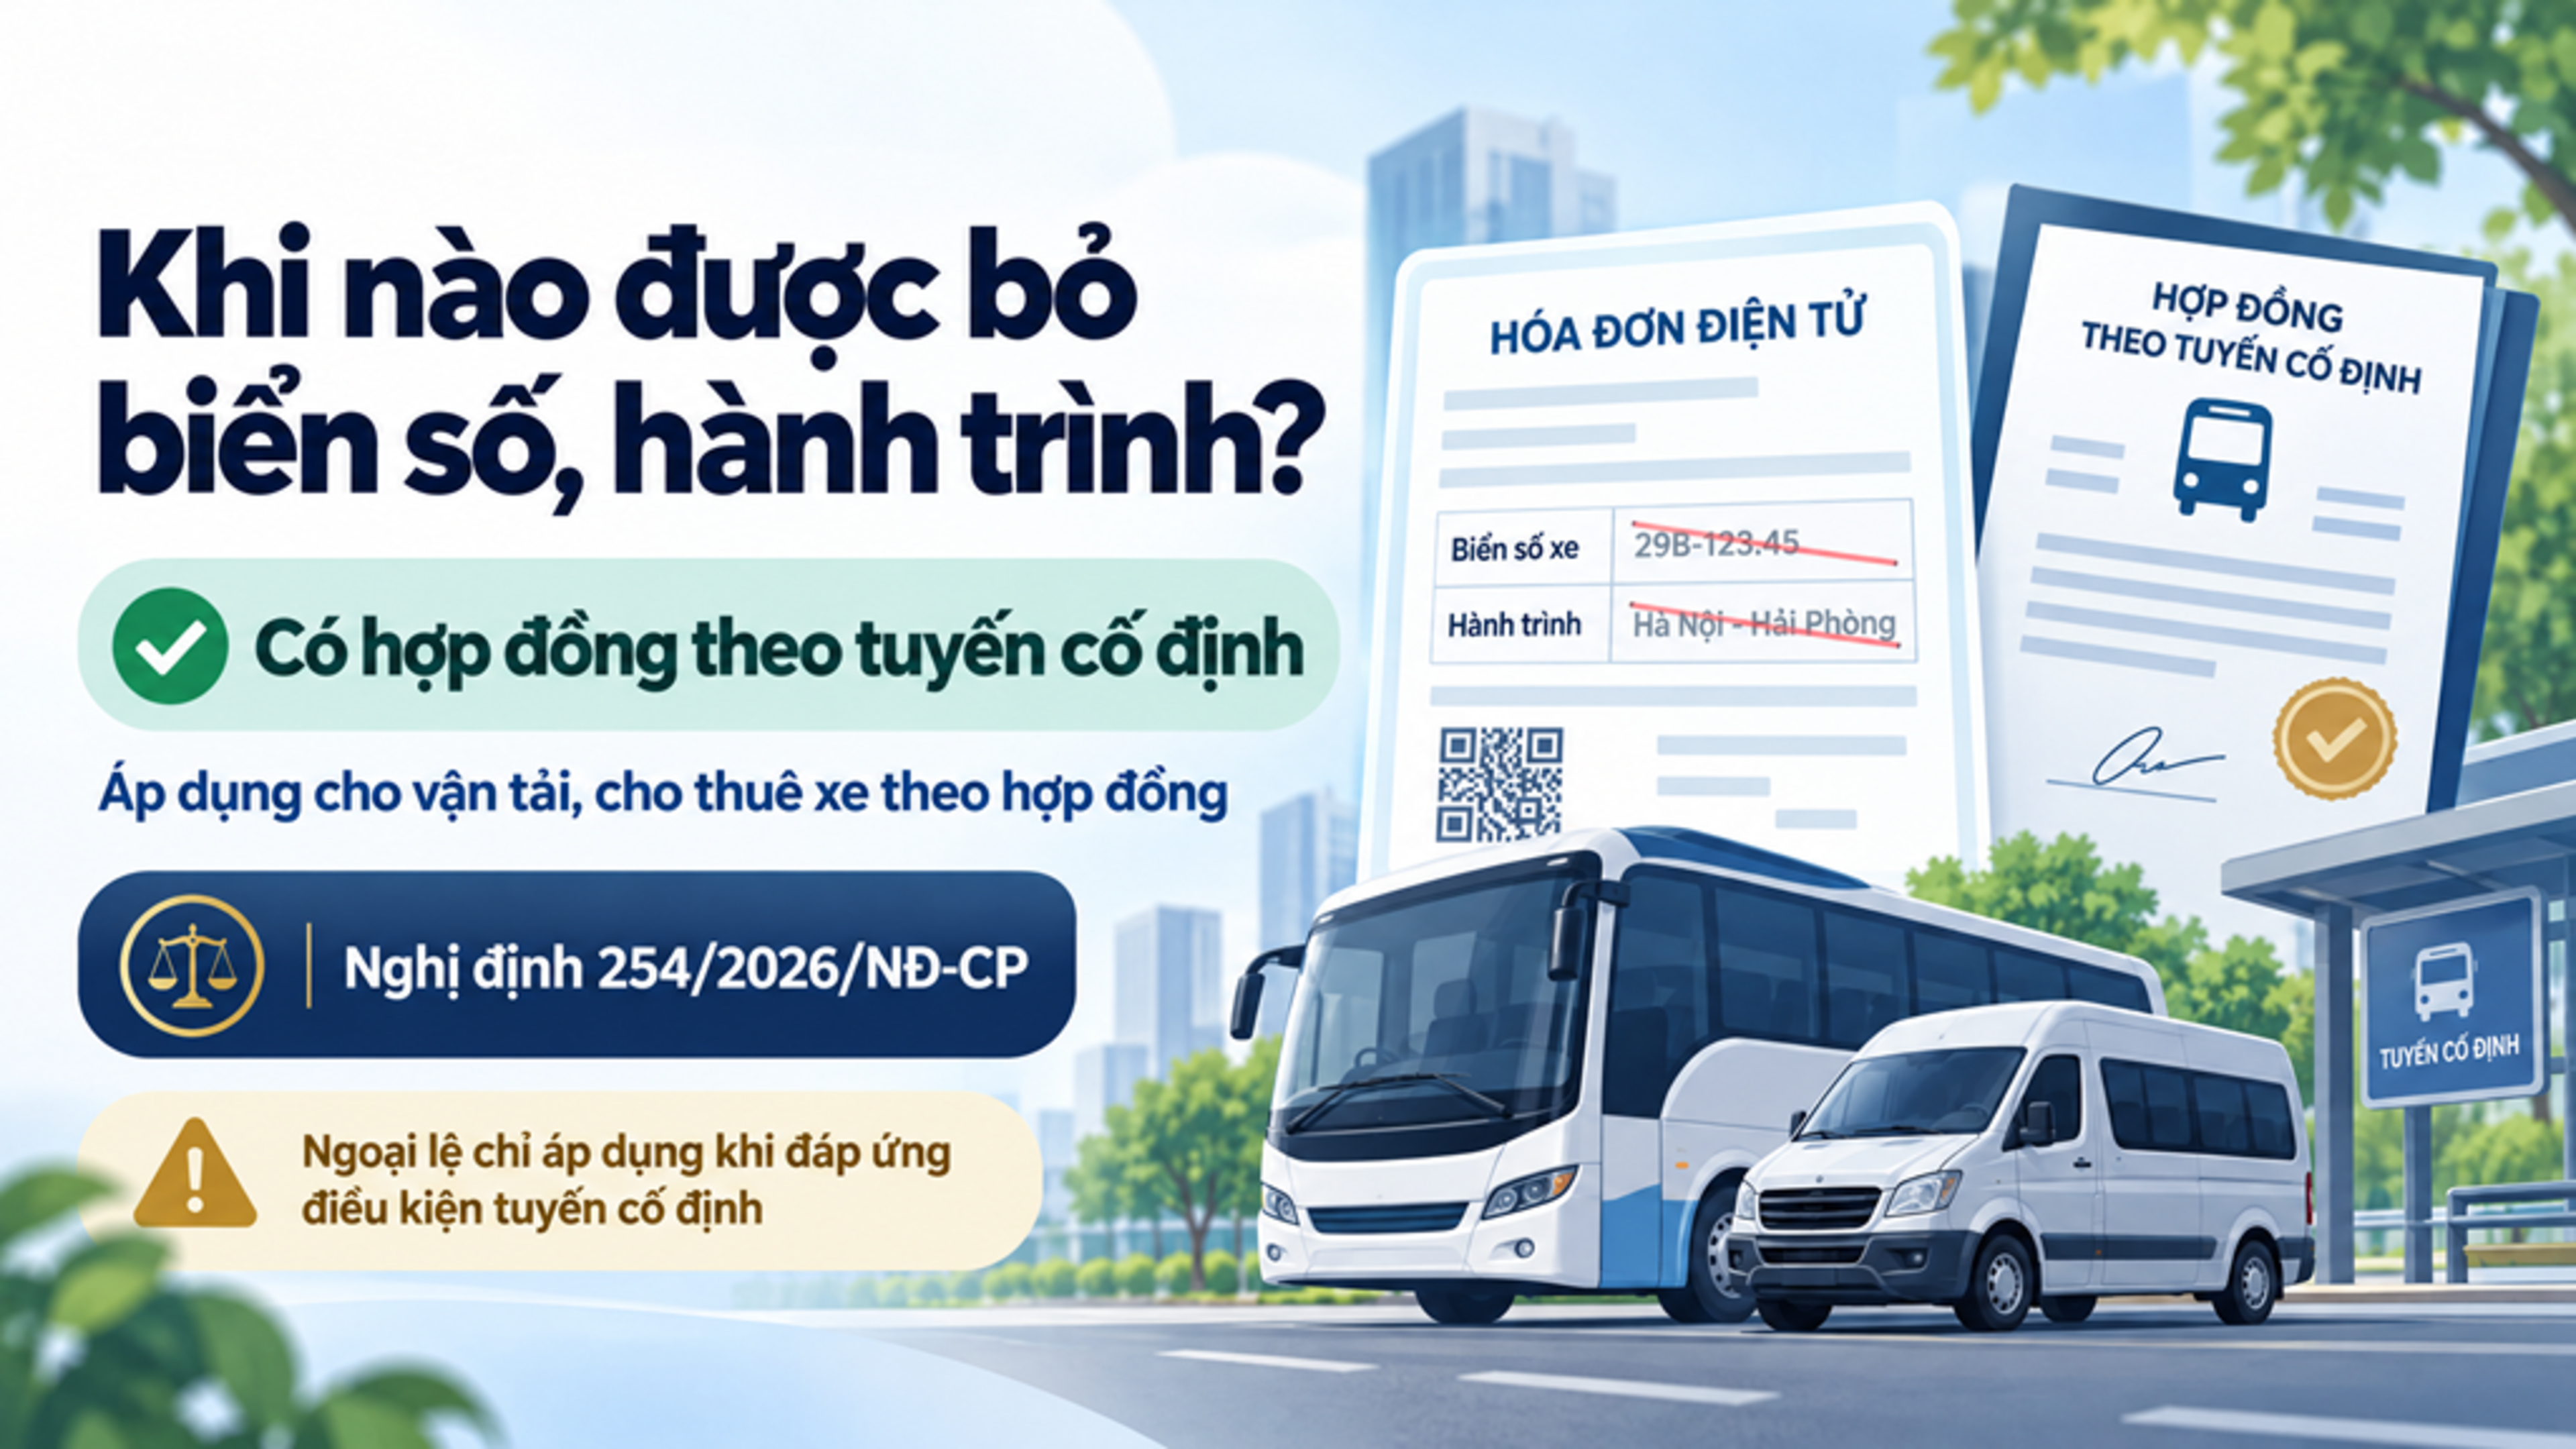
Trường hợp nào doanh nghiệp vận tải được bỏ thông tin biển số và hành trình trên hóa đơn?

Trường hợp nào doanh nghiệp vận tải được bỏ thông tin biển số và hành trình trên hóa đơn?

Từ ngày 01/7/2026, Nghị định 254/2026/NĐ-CP bổ sung trường hợp doanh nghiệp cung cấp dịch vụ vận tải hoặc cho thuê xe theo tuyến cố định được không ghi biển số phương tiện và hành trình trên hóa đơn. Doanh nghiệp cần xác định đúng điều kiện áp dụng để lập hóa đơn điện tử theo quy định.